Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
Ist Wuppertal rheinisch oder westfälisch?
Wuppertal liegt geografisch gesehen im Rheinland, daher wird es oft als rheinisch bezeichnet. Allerdings gehörte die Stadt historisch gesehen zum Herzogtum Berg, das Teil Westfalens war. Daher kann man Wuppertal auch als westfälisch betrachten. **
Was gehört zum Rheinisch Bergischen Kreis?
Zum Rheinisch Bergischen Kreis gehören mehrere Städte und Gemeinden in Nordrhein-Westfalen, darunter Bergisch Gladbach, Overath, Rösrath und Wermelskirchen. Der Kreis liegt im Bergischen Land und ist bekannt für seine malerische Landschaft mit vielen Wäldern und Tälern. Zudem gehören auch historische Sehenswürdigkeiten wie das Schloss Bensberg und das Schloss Eulenbroich zum Rheinisch Bergischen Kreis. Die Region ist auch für ihre traditionelle bergische Architektur und ihre vielfältige Kultur bekannt. **
Ähnliche Suchbegriffe für Rheinisch
Top-Angebote
Produkte zum Begriff Rheinisch:
-
Rheinisch-westfälische Zeitschrift für Volkskunde 67 (2022), Fachbücher von Christine Bischoff, Manuel Trummer, Mirko UhligDie Rheinisch-westfälische Zeitschrift für Volkskunde 67 (2022) bietet einen umfassenden Einblick in die aktuellen Entwicklungen und Forschungsergebnisse im Bereich der Volkskunde und Kulturanthropologie. Herausgegeben von einem Team erfahrener Wissenschaftler, darunter Dr. Christine Bischoff und Dr. Jochen Ramming, behandelt die Zeitschrift eine Vielzahl von Themen, die für Studierende, Forschende und Interessierte an kulturellen Phänomenen von Bedeutung sind. Die Beiträge sind in deutscher Sprache verfasst und zeichnen sich durch eine fundierte wissenschaftliche Analyse aus. Mit 298 Seiten bietet die Zeitschrift eine reichhaltige Sammlung an Artikeln, die sowohl theoretische als auch praktische Aspekte der Volkskunde beleuchten. Die Publikation ist ein wertvolles Nachschlagewerk für alle, die sich mit der Erforschung von Traditionen, Bräuchen und kulturellen Identitäten auseinandersetzen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rheinisch-Westfälische Zeitschrift für, Fachbücher von Thomas Schürmann, Thomas Spohn, Hans Jürgen Wulff, Lisa Maubach, Eva-Maria Buchholz AmeskampLisa Maubach, Dr. phil., Jahrgang 1975, Studium der Volkskunde/Europäischen Ethnologie, Kunstgeschichte und Angewandten Kulturwissenschaften an der Universität Münster mit Magisterabschluss, Promotion in Volkskunde/Kulturgeschichte an der Universität Jena. Mehrjährige freiberufliche Tätigkeit an verschiedenen Museen. Volontariat im Haus der Geschichte Bonn. Seit August 2011 wissenschaftliche Referentin im LWL-Freilichtmuseum Hagen und ab 2022 am LVR-Institut für Landeskunde und Regionalgeschichte in Bonn als Abteilungsleiterin Alltagskultur und Sprache. Thomas Schürmann, Jahrgang 1963. Studium der Volkskunde, Geschichte und Germanistik, 1993 Promotion. Tätigkeit für Freilichtmuseen, Kulturvereine und volkskundliche Landesstellen. Forschungsschwerpunkte, neben der Bergbaukultur: Landwirtschaft, Nahrung, Sachkultur, Volksglaube und Brauch. Das vorliegende Buch entstand während seiner Tätigkeit bei der Volkskundlichen Kommission für Westfalen. Seit 2019 arbeitet Thomas Schürmann als wissenschaftlicher Mitarbeiter im Kulturanthropologischen Institut Oldenburger Münsterland in Cloppenburg. Thomas Spohn, Dipl. Ing, Dr. phil., Jahrgang 1949, im Ruhestand. Nach Studium der Architektur und der Volkskunde von 1987 bis 2015 wissenschaftlicher Referent für Denkmalschutz im Referat Inventarisation der LWL-Denkmalpflege, Landschafts- und Baukultur in Westfalen. Schwerpunkte: Landwirtschaftliches Bauen 1920 bis 1960 sowie der Hausbau in den Plan- und Wiederaufbaustädten des späten 17. bis frühen 19. Jahrhunderts. Hans Jürgen Wulff, Dr., Professor a.D. für Medienwissenschaft an der Christian-Albrechts-Universität Kiel. Promotion zur Geschichte der Psychiatrie im Film, Habilitation zu einer Texttheorie des Films. Zahlreiche Veröffentlichungen zur Film- und Fernsehtheorie, zu filmischen Motiven, zur Bildtheorie des Films und zur Filmmusikforschung.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Stolpert das rheinisch-deutsche Kaltblut die ganze Zeit und fällt hin?
Nein, das rheinisch-deutsche Kaltblut ist eine robuste und kräftige Pferderasse, die für ihre Stärke und Ausdauer bekannt ist. Es ist unwahrscheinlich, dass sie ständig stolpert und hinfallen. Wie bei allen Pferden kann es jedoch in bestimmten Situationen zu Stolpern kommen, aber dies ist nicht spezifisch für diese Rasse. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
Top-Angebote
Produkte zum Begriff Rheinisch:
-
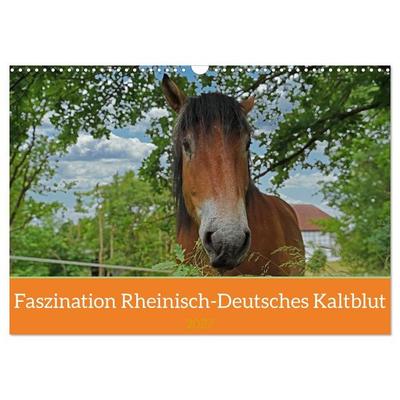
Faszination Rheinisch-Deutsches Kaltblut (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderEnzo Ist Ein 3-jähriges Rheinisch-deutsches Kaltblut Und Kräftig Gebaut. Der Sanfte Riese Erobert Sofort Das Herz Jeden Besuchers. Die Rasse Ist Vom Aussterben Bedroht Und Steht Daher Auf Der Roten Liste Der Gefährdeten Einheimischen Nutztierrassen...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rheinisch-westfälische Zeitschrift für Volkskunde 67 (2022), Fachbücher von Christine Bischoff, Manuel Trummer, Mirko UhligDie Rheinisch-westfälische Zeitschrift für Volkskunde 67 (2022) bietet einen umfassenden Einblick in die aktuellen Entwicklungen und Forschungsergebnisse im Bereich der Volkskunde und Kulturanthropologie. Herausgegeben von einem Team erfahrener Wissenschaftler, darunter Dr. Christine Bischoff und Dr. Jochen Ramming, behandelt die Zeitschrift eine Vielzahl von Themen, die für Studierende, Forschende und Interessierte an kulturellen Phänomenen von Bedeutung sind. Die Beiträge sind in deutscher Sprache verfasst und zeichnen sich durch eine fundierte wissenschaftliche Analyse aus. Mit 298 Seiten bietet die Zeitschrift eine reichhaltige Sammlung an Artikeln, die sowohl theoretische als auch praktische Aspekte der Volkskunde beleuchten. Die Publikation ist ein wertvolles Nachschlagewerk für alle, die sich mit der Erforschung von Traditionen, Bräuchen und kulturellen Identitäten auseinandersetzen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rheinisch-Westfälische Zeitschrift für, Fachbücher von Thomas Schürmann, Thomas Spohn, Hans Jürgen Wulff, Lisa Maubach, Eva-Maria Buchholz AmeskampLisa Maubach, Dr. phil., Jahrgang 1975, Studium der Volkskunde/Europäischen Ethnologie, Kunstgeschichte und Angewandten Kulturwissenschaften an der Universität Münster mit Magisterabschluss, Promotion in Volkskunde/Kulturgeschichte an der Universität Jena. Mehrjährige freiberufliche Tätigkeit an verschiedenen Museen. Volontariat im Haus der Geschichte Bonn. Seit August 2011 wissenschaftliche Referentin im LWL-Freilichtmuseum Hagen und ab 2022 am LVR-Institut für Landeskunde und Regionalgeschichte in Bonn als Abteilungsleiterin Alltagskultur und Sprache. Thomas Schürmann, Jahrgang 1963. Studium der Volkskunde, Geschichte und Germanistik, 1993 Promotion. Tätigkeit für Freilichtmuseen, Kulturvereine und volkskundliche Landesstellen. Forschungsschwerpunkte, neben der Bergbaukultur: Landwirtschaft, Nahrung, Sachkultur, Volksglaube und Brauch. Das vorliegende Buch entstand während seiner Tätigkeit bei der Volkskundlichen Kommission für Westfalen. Seit 2019 arbeitet Thomas Schürmann als wissenschaftlicher Mitarbeiter im Kulturanthropologischen Institut Oldenburger Münsterland in Cloppenburg. Thomas Spohn, Dipl. Ing, Dr. phil., Jahrgang 1949, im Ruhestand. Nach Studium der Architektur und der Volkskunde von 1987 bis 2015 wissenschaftlicher Referent für Denkmalschutz im Referat Inventarisation der LWL-Denkmalpflege, Landschafts- und Baukultur in Westfalen. Schwerpunkte: Landwirtschaftliches Bauen 1920 bis 1960 sowie der Hausbau in den Plan- und Wiederaufbaustädten des späten 17. bis frühen 19. Jahrhunderts. Hans Jürgen Wulff, Dr., Professor a.D. für Medienwissenschaft an der Christian-Albrechts-Universität Kiel. Promotion zur Geschichte der Psychiatrie im Film, Habilitation zu einer Texttheorie des Films. Zahlreiche Veröffentlichungen zur Film- und Fernsehtheorie, zu filmischen Motiven, zur Bildtheorie des Films und zur Filmmusikforschung.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Wuppertal rheinisch oder westfälisch?
Wuppertal liegt geografisch gesehen im Rheinland, daher wird es oft als rheinisch bezeichnet. Allerdings gehörte die Stadt historisch gesehen zum Herzogtum Berg, das Teil Westfalens war. Daher kann man Wuppertal auch als westfälisch betrachten. **
-
Was gehört zum Rheinisch Bergischen Kreis?
Zum Rheinisch Bergischen Kreis gehören mehrere Städte und Gemeinden in Nordrhein-Westfalen, darunter Bergisch Gladbach, Overath, Rösrath und Wermelskirchen. Der Kreis liegt im Bergischen Land und ist bekannt für seine malerische Landschaft mit vielen Wäldern und Tälern. Zudem gehören auch historische Sehenswürdigkeiten wie das Schloss Bensberg und das Schloss Eulenbroich zum Rheinisch Bergischen Kreis. Die Region ist auch für ihre traditionelle bergische Architektur und ihre vielfältige Kultur bekannt. **
-
Stolpert das rheinisch-deutsche Kaltblut die ganze Zeit und fällt hin?
Nein, das rheinisch-deutsche Kaltblut ist eine robuste und kräftige Pferderasse, die für ihre Stärke und Ausdauer bekannt ist. Es ist unwahrscheinlich, dass sie ständig stolpert und hinfallen. Wie bei allen Pferden kann es jedoch in bestimmten Situationen zu Stolpern kommen, aber dies ist nicht spezifisch für diese Rasse. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
Ähnliche Suchbegriffe für Rheinisch
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faszination Rheinisch-Deutsches Kaltblut (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderEnzo Ist Ein 3-jähriges Rheinisch-deutsches Kaltblut Und Kräftig Gebaut. Der Sanfte Riese Erobert Sofort Das Herz Jeden Besuchers. Die Rasse Ist Vom Aussterben Bedroht Und Steht Daher Auf Der Roten Liste Der Gefährdeten Einheimischen Nutztierrassen...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faszination Rheinisch-Deutsches Kaltblut (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderEnzo Ist Ein 3-jähriges Rheinisch-deutsches Kaltblut Und Kräftig Gebaut. Der Sanfte Riese Erobert Sofort Das Herz Jeden Besuchers. Die Rasse Ist Vom Aussterben Bedroht Und Steht Daher Auf Der Roten Liste Der Gefährdeten Einheimischen Nutztierrassen...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.