Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
Was sind die Unterschiede zwischen Aptamil und Milumil Babynahrung?
Aptamil und Milumil sind beide Marken für Babynahrung, die von verschiedenen Herstellern produziert werden. Der Hauptunterschied liegt in den Inhaltsstoffen und der Zusammensetzung der Produkte. Aptamil wird oft als eine Premium-Marke angesehen und enthält eine breitere Palette von Nährstoffen und Zusätzen, während Milumil in der Regel eine etwas einfachere Zusammensetzung hat. Es ist wichtig, die spezifischen Produkte und deren Inhaltsstoffe zu vergleichen, um die beste Wahl für das individuelle Baby zu treffen. **
Wie kann man problemlos von Aptamil Pre auf Milumil Pre umstellen?
Um problemlos von Aptamil Pre auf Milumil Pre umzustellen, sollte dies schrittweise erfolgen. Es empfiehlt sich, zunächst eine Flasche Milumil Pre mit einer Flasche Aptamil Pre zu mischen und dies über mehrere Tage hinweg zu wiederholen. Dadurch gewöhnt sich das Baby langsam an den neuen Geschmack und die neue Zusammensetzung der Milch. Es ist wichtig, die Reaktion des Babys während der Umstellung zu beobachten und bei Bedarf einen Kinderarzt zu konsultieren. **

Ähnliche Suchbegriffe für Milumil
Top-Angebote
Produkte zum Begriff Milumil:
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
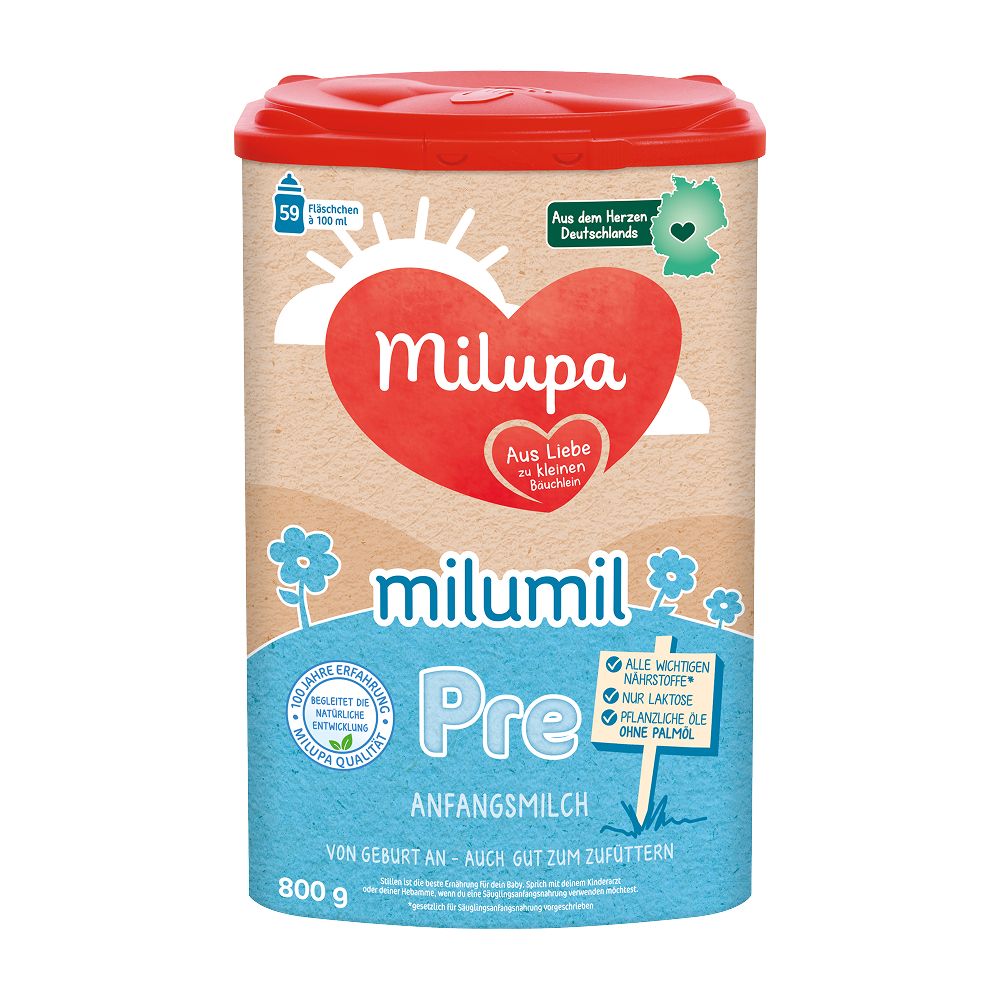
Milupa Milumil Pre 800 g PulverMuttermilch ist die ideale Nahrung für Säuglinge in den ersten Monaten. Sie ist gut verdaulich und so zusammengesetzt, dass sie im ersten Lebenshalbjahr den Bedarf an Nährstoffen und Flüssigkeit deckt. Bei alternativer Ernährung mit...12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
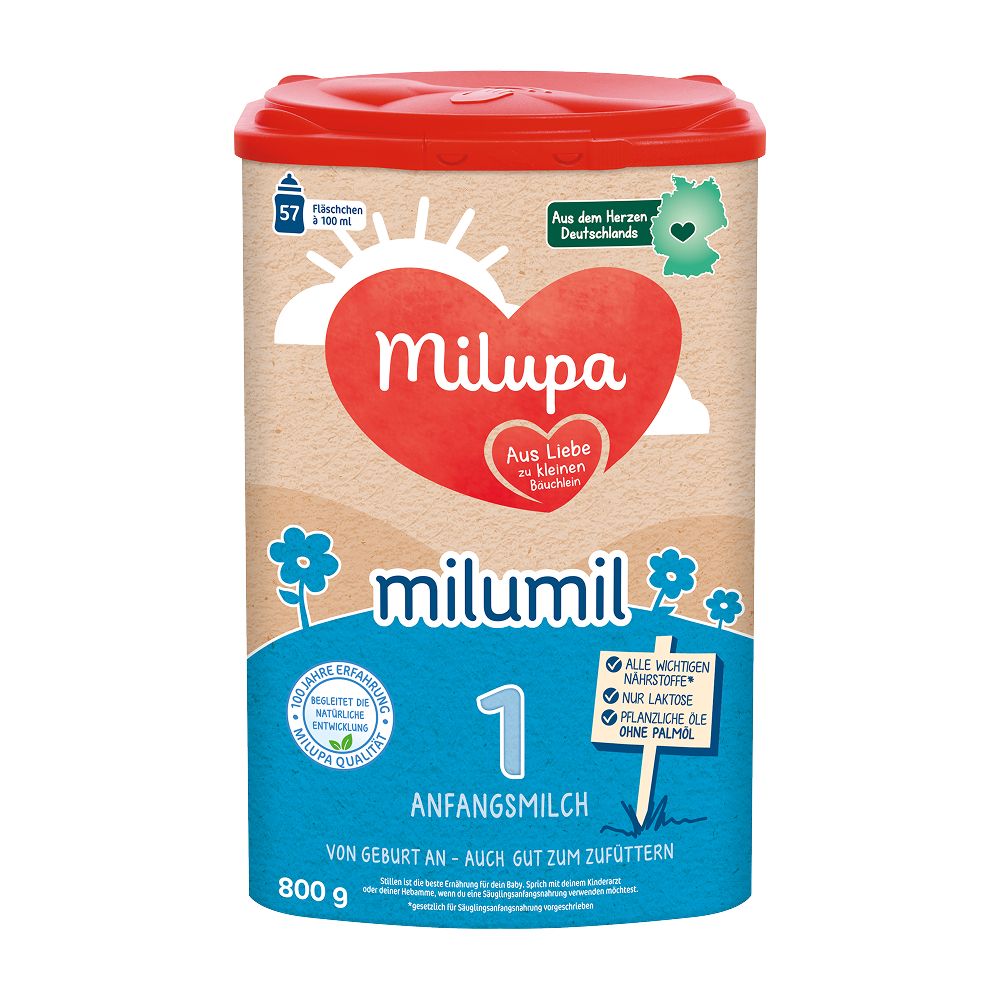
Milupa Milumil 1 800 g PulverMuttermilch ist die ideale Nahrung für Säuglinge in den ersten Monaten. Sie ist gut verdaulich und so zusammengesetzt, dass sie im ersten Lebenshalbjahr den Bedarf an Nährstoffen und Flüssigkeit deckt. Bei alternativer Ernährung mit Muttermilchersatzprodukten beachten Sie die Hinweise und Zubereitungsanleitungen auf den Packungen genau, denn eine unsachgemäße Zubereitung von Säuglingsanfangsnahrung kann zu gesundheitlichen Beeinträchtigungen führen. Wir empfehlen, sich vor Anwendung von Muttermilchersatznahrung ärztlich beraten zu lassen. Bitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Milupa milumil 1 Anfangsmilch Eltern wissen intuitiv, was das Richtige für ihr Baby und ihre Familie ist. Denn jede Familie ist individuell und hat ihr ganz eigenes Tempo. Doch durch den wachsenden Druck von außen ist es nicht immer einfach, auf das eigene Bauchgefühl zu hören. Deshalb ermutigt Milupa Eltern auf ihr Bauchgefühl zu vertrauen und das eigene Tempo der Familie zu finden. Denn Milupa ist davon überzeugt, dass Familien am glücklichsten sind, wenn sie so leben, wie es sich für sie gut anfühlt! Milupa - Gemeinsam im eigenen Tempo Mit viel Liebe wird Milumil Babymilch im Herzen Deutschlands gemacht Mit allem drin, was reingehört & allem draußen, was nicht reingehört Für Neuankömmlinge von Geburt an geeignet Aus Liebe zu kleinen Bäuchlein steckt Milupa seit über 100 Jahren all seine Erfahrung und sein Wissen in die Milupa Babymilch. Mit größter Sorgfalt und viel Liebe wird diese im Herzen Deutschlands gemacht. Dadurch entstehen möglichst kurze Transportwege für einen geringeren CO2-Fußabdruck. Mit unseren hohen Qualitätsstandards stellen wir sicher, dass in der Milupa Babymilch alles drin ist, was reingehört und alles draußen bleibt, was nicht reingehört. Für Neuankömmlinge von Geburt an geeignet, ist unsere Milumil 1 etwas sättigender als unsere Milumil Pre. Du kannst sie alleine oder auch zusätzlich zum Stillen geben. Zutaten: Laktose (aus Milch), pflanzliche Öle (Sonnenblumen-, Kokosnuss-, Rapsöl) (24%), Molkenerzeugnis (aus Milch), Magermilch, Galactooligosaccharide (aus Milch), Molkeneiweiß (aus Milch), Fischöl, Calciumorthophosphat, Fructooligosaccharide, Kaliumchlorid, Öl aus Mortierella alpina, Natriumcitrat, Cholinchlorid, Magnesiumorthophosphat, Kaliumcitrat, Vitamin C, Inositol, Emulgator (Sojalecithin), Magnesiumchlorid, Eisen-II-sulfat, Zinksulfat, L-Carnitin, Antioxidationsmittel (Ascorbylpalmitat), Pantothensäure, Niacin, Kupfersulfat, Vitamin E, Vitamin A, Vitamin B1, Vitamin B2, Vitamin B6, Folsäure, Kaliumjodid, Mangan-II-sulfat, Natriumselenit, Vitamin K, Biotin, Vitamin D, Vitamin B12. Nährwertangaben: Verzehrempfehlung: Koche frisches Trinkwasser ab und lasse es auf ca. 40°C abkühlen. Fülle 2/3 des benötigten Wassers (entsprechend der Dosierungstabelle) in die Flasche. Streiche für eine genaue Dosierung des Pulvers den beiliegenden Messlöffel an der Abstreichkante ab. Gib die erforderliche Menge Pulver in die Flasche. Verschließe die Flasche und schüttle sie kräftig. Gieße die restliche Wassermenge dazu und schüttle nochmals kräftig. Öffne die Flasche und befestige den Sauger. Überprüfe, ob der Flascheninhalt Trinktemperatur hat (etwa 37°C). Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 800g Pulver Hersteller:Milupa Nutricia GmbHMarienbader Platz 1D-61348 Bad Homburg12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie viele Milumil-Produkte werden am Tag und wie viele werden für die Nacht empfohlen?
Es wird empfohlen, dass Babys im Alter von 0-6 Monaten etwa 5-7 Fläschchen Milumil-Produkte pro Tag erhalten. Für die Nacht wird empfohlen, dass Babys im Alter von 6-12 Monaten eine Flasche Milumil-Produkt vor dem Schlafengehen erhalten. Es ist jedoch wichtig, die individuellen Bedürfnisse des Babys zu berücksichtigen und gegebenenfalls Rücksprache mit einem Kinderarzt zu halten. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **

Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
Top-Angebote
Produkte zum Begriff Milumil:
-
Milupa Milumil 1 800 g PulverMuttermilch ist die ideale Nahrung für Säuglinge in den ersten Monaten. Sie ist gut verdaulich und so zusammengesetzt, dass sie im ersten Lebenshalbjahr den Bedarf an Nährstoffen und Flüssigkeit deckt. Bei alternativer Ernährung mit...12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Milupa Milumil 3 800 g PulverBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Milupa milumil 3 Folgemilch ab dem 10. Monat Aus Liebe zu kleinen Bäuchlein stecken wir seit über 100 Jahren all unsere Erfahrung und unser Wissen...12,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen Aptamil und Milumil Babynahrung?
Aptamil und Milumil sind beide Marken für Babynahrung, die von verschiedenen Herstellern produziert werden. Der Hauptunterschied liegt in den Inhaltsstoffen und der Zusammensetzung der Produkte. Aptamil wird oft als eine Premium-Marke angesehen und enthält eine breitere Palette von Nährstoffen und Zusätzen, während Milumil in der Regel eine etwas einfachere Zusammensetzung hat. Es ist wichtig, die spezifischen Produkte und deren Inhaltsstoffe zu vergleichen, um die beste Wahl für das individuelle Baby zu treffen. **
-
Wie kann man problemlos von Aptamil Pre auf Milumil Pre umstellen?
Um problemlos von Aptamil Pre auf Milumil Pre umzustellen, sollte dies schrittweise erfolgen. Es empfiehlt sich, zunächst eine Flasche Milumil Pre mit einer Flasche Aptamil Pre zu mischen und dies über mehrere Tage hinweg zu wiederholen. Dadurch gewöhnt sich das Baby langsam an den neuen Geschmack und die neue Zusammensetzung der Milch. Es ist wichtig, die Reaktion des Babys während der Umstellung zu beobachten und bei Bedarf einen Kinderarzt zu konsultieren. **
-
Wie viele Milumil-Produkte werden am Tag und wie viele werden für die Nacht empfohlen?
Es wird empfohlen, dass Babys im Alter von 0-6 Monaten etwa 5-7 Fläschchen Milumil-Produkte pro Tag erhalten. Für die Nacht wird empfohlen, dass Babys im Alter von 6-12 Monaten eine Flasche Milumil-Produkt vor dem Schlafengehen erhalten. Es ist jedoch wichtig, die individuellen Bedürfnisse des Babys zu berücksichtigen und gegebenenfalls Rücksprache mit einem Kinderarzt zu halten. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
Ähnliche Suchbegriffe für Milumil
-
Milupa Milumil Pre 800 g PulverMuttermilch ist die ideale Nahrung für Säuglinge in den ersten Monaten. Sie ist gut verdaulich und so zusammengesetzt, dass sie im ersten Lebenshalbjahr den Bedarf an Nährstoffen und Flüssigkeit deckt. Bei alternativer Ernährung mit...12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Milupa Milumil 1 800 g PulverMuttermilch ist die ideale Nahrung für Säuglinge in den ersten Monaten. Sie ist gut verdaulich und so zusammengesetzt, dass sie im ersten Lebenshalbjahr den Bedarf an Nährstoffen und Flüssigkeit deckt. Bei alternativer Ernährung mit Muttermilchersatzprodukten beachten Sie die Hinweise und Zubereitungsanleitungen auf den Packungen genau, denn eine unsachgemäße Zubereitung von Säuglingsanfangsnahrung kann zu gesundheitlichen Beeinträchtigungen führen. Wir empfehlen, sich vor Anwendung von Muttermilchersatznahrung ärztlich beraten zu lassen. Bitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Milupa milumil 1 Anfangsmilch Eltern wissen intuitiv, was das Richtige für ihr Baby und ihre Familie ist. Denn jede Familie ist individuell und hat ihr ganz eigenes Tempo. Doch durch den wachsenden Druck von außen ist es nicht immer einfach, auf das eigene Bauchgefühl zu hören. Deshalb ermutigt Milupa Eltern auf ihr Bauchgefühl zu vertrauen und das eigene Tempo der Familie zu finden. Denn Milupa ist davon überzeugt, dass Familien am glücklichsten sind, wenn sie so leben, wie es sich für sie gut anfühlt! Milupa - Gemeinsam im eigenen Tempo Mit viel Liebe wird Milumil Babymilch im Herzen Deutschlands gemacht Mit allem drin, was reingehört & allem draußen, was nicht reingehört Für Neuankömmlinge von Geburt an geeignet Aus Liebe zu kleinen Bäuchlein steckt Milupa seit über 100 Jahren all seine Erfahrung und sein Wissen in die Milupa Babymilch. Mit größter Sorgfalt und viel Liebe wird diese im Herzen Deutschlands gemacht. Dadurch entstehen möglichst kurze Transportwege für einen geringeren CO2-Fußabdruck. Mit unseren hohen Qualitätsstandards stellen wir sicher, dass in der Milupa Babymilch alles drin ist, was reingehört und alles draußen bleibt, was nicht reingehört. Für Neuankömmlinge von Geburt an geeignet, ist unsere Milumil 1 etwas sättigender als unsere Milumil Pre. Du kannst sie alleine oder auch zusätzlich zum Stillen geben. Zutaten: Laktose (aus Milch), pflanzliche Öle (Sonnenblumen-, Kokosnuss-, Rapsöl) (24%), Molkenerzeugnis (aus Milch), Magermilch, Galactooligosaccharide (aus Milch), Molkeneiweiß (aus Milch), Fischöl, Calciumorthophosphat, Fructooligosaccharide, Kaliumchlorid, Öl aus Mortierella alpina, Natriumcitrat, Cholinchlorid, Magnesiumorthophosphat, Kaliumcitrat, Vitamin C, Inositol, Emulgator (Sojalecithin), Magnesiumchlorid, Eisen-II-sulfat, Zinksulfat, L-Carnitin, Antioxidationsmittel (Ascorbylpalmitat), Pantothensäure, Niacin, Kupfersulfat, Vitamin E, Vitamin A, Vitamin B1, Vitamin B2, Vitamin B6, Folsäure, Kaliumjodid, Mangan-II-sulfat, Natriumselenit, Vitamin K, Biotin, Vitamin D, Vitamin B12. Nährwertangaben: Verzehrempfehlung: Koche frisches Trinkwasser ab und lasse es auf ca. 40°C abkühlen. Fülle 2/3 des benötigten Wassers (entsprechend der Dosierungstabelle) in die Flasche. Streiche für eine genaue Dosierung des Pulvers den beiliegenden Messlöffel an der Abstreichkante ab. Gib die erforderliche Menge Pulver in die Flasche. Verschließe die Flasche und schüttle sie kräftig. Gieße die restliche Wassermenge dazu und schüttle nochmals kräftig. Öffne die Flasche und befestige den Sauger. Überprüfe, ob der Flascheninhalt Trinktemperatur hat (etwa 37°C). Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 800g Pulver Hersteller:Milupa Nutricia GmbHMarienbader Platz 1D-61348 Bad Homburg12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Milupa Milumil Pre 800 g PulverMuttermilch ist die ideale Nahrung für Säuglinge in den ersten Monaten. Sie ist gut verdaulich und so zusammengesetzt, dass sie im ersten Lebenshalbjahr den Bedarf an Nährstoffen und Flüssigkeit deckt. Bei alternativer Ernährung mit Muttermilchersatzprodukten beachten Sie die Hinweise und Zubereitungsanleitungen auf den Packungen genau, denn eine unsachgemäße Zubereitung von Säuglingsanfangsnahrung kann zu gesundheitlichen Beeinträchtigungen führen. Wir empfehlen, sich vor Anwendung von Muttermilchersatznahrung ärztlich beraten zu lassen. Bitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Milupa milumil Pre Anfangsmilch von Geburt an Aus Liebe zu kleinen Bäuchlein steckt Milupa seit über 100 Jahren all seine Erfahrung und sein Wissen in die Milupa Babymilch. Mit größter Sorgfalt und viel Liebe wird diese im Herzen Deutschlands gemacht. Dadurch entstehen möglichst kurze Transportwege für einen geringeren CO2-Fußabdruck. Mit unseren hohen Qualitätsstandards stellen wir sicher, dass in der Milupa Babymilch alles drin ist, was reingehört und alles draußen bleibt, was nicht reingehört. Für "Neuankömmlinge" von Geburt an geeignet, ist unsere Milumil 1 etwas sättigender als unsere Milumil Pre. Du kannst sie alleine oder auch zusätzlich zum Stillen geben. Eltern wissen intuitiv, was das Richtige für ihr Baby und ihre Familie ist. Denn jede Familie ist individuell und hat ihr ganz eigenes Tempo. Doch durch den wachsenden Druck von außen ist es nicht immer einfach, auf das eigene Bauchgefühl zu hören. Deshalb ermutigt Milupa Eltern auf ihr Bauchgefühl zu vertrauen und dem eigenen Tempo zu vertrauen. Denn Familien sind am glücklichsten, wenn sie so leben, wie es sich für sie gut anfühlt! Milupa - Gemeinsam im eigenen Tempo Mit viel Liebe wird Milumil Babymilch im Herzen Deutschlands gemacht Mit allem drin, was reingehört & allem draußen, was nicht reingehört Für "Neuankömmlinge"- von Geburt an geeignet Die lokale Milupa Mama & Co Beratung steht dir 24/7 zur Seite, wenn du einen Rat brauchst oder einfach jemanden zum Austauschen. Milumil versorgt dein Kleines mit allen wichtigen Nährstoffen.* *Gesetzlich für Säuglingsanfangsnahrung vorgeschrieben Zutaten: Laktose (aus Milch), pflanzliche Öle (Sonnenblumen-, Kokosnuss-, Rapsöl) (24%), Molkenerzeugnis (aus Milch), Magermilch, Galactooligosaccharide (aus Milch), Molkeneiweiß (aus Milch), Fischöl, Calciumorthophosphat, Fructooligosaccharide, Kaliumchlorid, Öl aus Mortierella alpina, Natriumcitrat, Cholinchlorid, Magnesiumorthophosphat, Kaliumcitrat, Vitamin C, Inositol, Emulgator (Sojalecithin), Magnesiumchlorid, Eisen-II-sulfat, Zinksulfat, L-Carnitin, Antioxidationsmittel (Ascorbylpalmitat), Pantothensäure, Niacin, Kupfersulfat, Vitamin E, Vitamin A, Vitamin B1, Vitamin B2, Vitamin B6, Folsäure, Kaliumjodid, Mangan-II-sulfat, Natriumselenit, Vitamin K, Biotin, Vitamin D, Vitamin B12 Nährwertangaben: Durchschnittliche Nährwerte: pro 100 ml trinkfertige Nahrung: Energie 276 kJ / 66 kcal Fett - gesättigte Fettsäuren 3,4 g 1,1 g - mehrfach ungesättigte Fettsäuren 0,6 g - davon DHA 16,5 g Kohlenhydrate - davon Zucker 7,5 g 7,4 g - davon Laktose 7,3 g - davon Inositol 7,7 mg Ballaststoffe 0,3 g - davon GOS 0,24 g - davon FOS 0,04 g Eiweiß 1,3 g Vitamine Vitamin A 58 µg Vitamin D 1,5 µg Vitamin E 1,2 mg Vitamin K 4,2 µg Vitamin C 8,3 mg Thiamin 0,07 mg Riboflavin 0,14 mg Niacin 0,43 mg Vitamin B6 0,05 mg Folat 17 µg Vitamin B12 0,15 µg Biotin 2,1 µg Pantothensäure 0,61 mg Mineralstoffe Natrium 21,4 mg Kalium 74 mg Chlorid 52 mg Calcium 53 mg Phosphor 39 mg Magnesium 6,6 mg Eisen 0,53 mg Zink 0,48 mg Kupfer 0,05 mg Mangan 0,003 mg Fluorid < 0,006 mg Selen 2,5 µg Jod 13 µg L-Carnitin 2 mg Cholin 22 mg nicht-kalorische Kohlenhydrate 0,12 g Verzehrempfehlung: Koche frisches Trinkwasser ab und lasse es auf ca. 40°C abkühlen. Fülle 2/3 des benötigten Wassers (entsprechend der Dosierungstabelle) in die Flasche. Streiche für eine genaue Dosierung des Pulvers den beiliegenden Messlöffel an der Abstreichkante ab. Gib die erforderliche Menge Pulver in die Flasche. Verschließe die Flasche und schüttle sie kräftig. Gieße die restliche Wassermenge dazu und schüttle nochmals kräftig. Öffne die Flasche und befestige den Sauger. Überprüfe, ob der Flascheninhalt Trinktemperatur hat (etwa 37°C). Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 800g Pulver Hersteller:Milupa Nutricia GmbHMarienbader Platz 1D-61348 Bad Homburg12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Milupa Milumil 2 800 g PulverMuttermilch ist die ideale Nahrung für Säuglinge in den ersten Monaten. Sie ist gut verdaulich und so zusammengesetzt, dass sie im ersten Lebenshalbjahr den Bedarf an Nährstoffen und Flüssigkeit deckt. Bei alternativer Ernährung mit...12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.