Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
"Was sind die gängigen Meldefristen für Steuererklärungen in Deutschland?"
Die gängigen Meldefristen für Steuererklärungen in Deutschland sind der 31. Juli für Arbeitnehmer und der 28./29. Februar für Selbstständige. Eine Fristverlängerung kann beim Finanzamt beantragt werden. Bei verspäteter Abgabe drohen Bußgelder und Zwangsgelder. **
Was sind die gängigen Meldefristen für Steuererklärungen in Deutschland?
Die gängigen Meldefristen für Steuererklärungen in Deutschland sind der 31. Juli für das vorangegangene Kalenderjahr. Eine Fristverlängerung bis zum 28. Februar des übernächsten Jahres ist möglich, wenn die Steuererklärung von einem Steuerberater erstellt wird. Bei verspäteter Abgabe drohen Bußgelder und Zwangsgelder. **
Ähnliche Suchbegriffe für Meldefristen
Top-Angebote
Produkte zum Begriff Meldefristen:
-
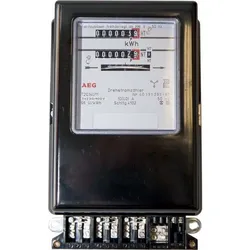
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
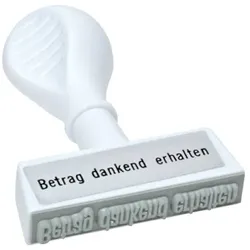
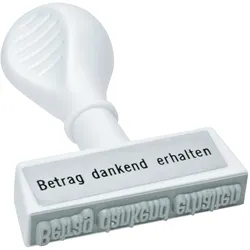
Colop Textstempel »Betrag dankend erhalten« braun, 4.5x6.5x1.5 cmTextstempel »Betrag dankend erhalten«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Betrag erh., Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 45 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 50 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Welche Meldefristen sind für Unternehmen und Selbstständige zu beachten?
Für Unternehmen und Selbstständige gelten unterschiedliche Meldefristen je nach Art der Meldung, z.B. Steuererklärungen, Umsatzsteuervoranmeldungen oder Gewerbeanmeldungen. Die genauen Fristen variieren je nach Land und Art der Tätigkeit. Es ist wichtig, sich über die jeweiligen Meldefristen zu informieren und diese einzuhalten, um mögliche Bußgelder oder Sanktionen zu vermeiden. **
-
Welche Meldefristen müssen bei der Abgabe von Steuererklärungen beachtet werden?
Die Meldefrist für die Abgabe der jährlichen Einkommensteuererklärung in Deutschland ist der 31. Juli des Folgejahres. Bei verspäteter Abgabe drohen Verspätungszuschläge. Für Unternehmen gelten individuelle Fristen je nach Rechtsform und Steuerart. **
-
Wann müssen Meldefristen für Steuererklärungen und andere behördliche Anzeigen eingehalten werden?
Meldefristen für Steuererklärungen und behördliche Anzeigen müssen in der Regel bis zum 31. Mai des Folgejahres eingehalten werden. Bei bestimmten Steuerpflichtigen oder besonderen Umständen können individuelle Fristverlängerungen beantragt werden. Verspätete Meldungen können zu Bußgeldern oder anderen Sanktionen führen. **
-
Welche Meldefristen müssen Arbeitgeber einhalten, um die Sozialversicherungsbeiträge rechtzeitig zu überweisen?
Arbeitgeber müssen die Sozialversicherungsbeiträge bis spätestens zum drittletzten Bankarbeitstag des laufenden Monats überweisen. Die Meldungen zur Sozialversicherung müssen bis zum drittletzten Tag des Folgemonats eingereicht werden. Bei verspäteter Zahlung oder Meldung können Verzugszinsen und Säumniszuschläge anfallen. **
Welche Meldefristen müssen Unternehmen einhalten, um steuerliche und behördliche Vorschriften zu erfüllen?
Unternehmen müssen ihre Umsatzsteuervoranmeldung monatlich oder quartalsweise abgeben, je nach Umsatzhöhe. Die Lohnsteueranmeldung muss monatlich erfolgen. Weitere Meldefristen hängen von der Unternehmensform und den behördlichen Vorschriften ab. **
Was sind die allgemeinen Meldefristen für die Abgabe von Steuererklärungen in Deutschland?
Die allgemeine Meldefrist für die Abgabe der Steuererklärung in Deutschland ist der 31. Juli des Folgejahres. Bei Nutzung eines Steuerberaters verlängert sich die Frist auf den 28. Februar des übernächsten Jahres. Eine Fristverlängerung ist auf Antrag möglich. **
Top-Angebote
Produkte zum Begriff Meldefristen:
-
Ausbildungskosten als berücksichtigungsfähiger Aufwand im Steuerrecht?: Eine kritische Analyse unter besonderer Berücksichtigung der Kosten für einAusbildungskosten Als Berücksichtigungsfähiger Aufwand Im Steuerrecht?: Eine Kritische Analyse Unter Besonderer Berücksichtigung Der Kosten Für Ein Fernstudium, Taschenbuch Von Josef Zintl, Bachelor + Master Publishing, 978-3-86341-186-2,...24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die gängigen Meldefristen für Steuererklärungen in Deutschland?"
Die gängigen Meldefristen für Steuererklärungen in Deutschland sind der 31. Juli für Arbeitnehmer und der 28./29. Februar für Selbstständige. Eine Fristverlängerung kann beim Finanzamt beantragt werden. Bei verspäteter Abgabe drohen Bußgelder und Zwangsgelder. **
-
Was sind die gängigen Meldefristen für Steuererklärungen in Deutschland?
Die gängigen Meldefristen für Steuererklärungen in Deutschland sind der 31. Juli für das vorangegangene Kalenderjahr. Eine Fristverlängerung bis zum 28. Februar des übernächsten Jahres ist möglich, wenn die Steuererklärung von einem Steuerberater erstellt wird. Bei verspäteter Abgabe drohen Bußgelder und Zwangsgelder. **
-
Welche Meldefristen sind für Unternehmen und Selbstständige zu beachten?
Für Unternehmen und Selbstständige gelten unterschiedliche Meldefristen je nach Art der Meldung, z.B. Steuererklärungen, Umsatzsteuervoranmeldungen oder Gewerbeanmeldungen. Die genauen Fristen variieren je nach Land und Art der Tätigkeit. Es ist wichtig, sich über die jeweiligen Meldefristen zu informieren und diese einzuhalten, um mögliche Bußgelder oder Sanktionen zu vermeiden. **
-
Welche Meldefristen müssen bei der Abgabe von Steuererklärungen beachtet werden?
Die Meldefrist für die Abgabe der jährlichen Einkommensteuererklärung in Deutschland ist der 31. Juli des Folgejahres. Bei verspäteter Abgabe drohen Verspätungszuschläge. Für Unternehmen gelten individuelle Fristen je nach Rechtsform und Steuerart. **
Ähnliche Suchbegriffe für Meldefristen
-
Colop Textstempel »Betrag dankend erhalten« braun, 4.5x6.5x1.5 cmTextstempel »Betrag dankend erhalten«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Betrag erh., Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 45 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 50 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)263,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Meldefristen für Steuererklärungen und andere behördliche Anzeigen eingehalten werden?
Meldefristen für Steuererklärungen und behördliche Anzeigen müssen in der Regel bis zum 31. Mai des Folgejahres eingehalten werden. Bei bestimmten Steuerpflichtigen oder besonderen Umständen können individuelle Fristverlängerungen beantragt werden. Verspätete Meldungen können zu Bußgeldern oder anderen Sanktionen führen. **
-
Welche Meldefristen müssen Arbeitgeber einhalten, um die Sozialversicherungsbeiträge rechtzeitig zu überweisen?
Arbeitgeber müssen die Sozialversicherungsbeiträge bis spätestens zum drittletzten Bankarbeitstag des laufenden Monats überweisen. Die Meldungen zur Sozialversicherung müssen bis zum drittletzten Tag des Folgemonats eingereicht werden. Bei verspäteter Zahlung oder Meldung können Verzugszinsen und Säumniszuschläge anfallen. **
-
Welche Meldefristen müssen Unternehmen einhalten, um steuerliche und behördliche Vorschriften zu erfüllen?
Unternehmen müssen ihre Umsatzsteuervoranmeldung monatlich oder quartalsweise abgeben, je nach Umsatzhöhe. Die Lohnsteueranmeldung muss monatlich erfolgen. Weitere Meldefristen hängen von der Unternehmensform und den behördlichen Vorschriften ab. **
-
Was sind die allgemeinen Meldefristen für die Abgabe von Steuererklärungen in Deutschland?
Die allgemeine Meldefrist für die Abgabe der Steuererklärung in Deutschland ist der 31. Juli des Folgejahres. Bei Nutzung eines Steuerberaters verlängert sich die Frist auf den 28. Februar des übernächsten Jahres. Eine Fristverlängerung ist auf Antrag möglich. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.