Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
Welche Arten von Auskünften können von öffentlichen Stellen angefordert werden, und wie wirkt sich das Informationsfreiheitsgesetz auf den Zugang zu Informationen aus?
Von öffentlichen Stellen können Auskünfte zu Verwaltungshandlungen, behördlichen Entscheidungen, Umweltinformationen und personenbezogenen Daten angefordert werden. Das Informationsfreiheitsgesetz regelt den Zugang zu Informationen und ermöglicht es Bürgerinnen und Bürgern, Informationen von öffentlichen Stellen einzusehen, soweit keine Ausnahmen gelten. Dadurch wird Transparenz und demokratische Teilhabe gefördert. **
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **


Ähnliche Suchbegriffe für Informationsfreiheitsgesetz
Top-Angebote
Produkte zum Begriff Informationsfreiheitsgesetz:
-
IFG - Informationsfreiheitsgesetz, Fachbücher von Christian F. SchneiderKommentierung des neuen IFG und der verfassungsrechtlichen Grundlagen. Mit dem Inkrafttreten des Informationsfreiheitspakets am 1. September 2025 werden das Amtsgeheimnis und die bisherige Auskunftspflicht abgeschafft. An ihre Stelle tritt ein verfassungsgesetzlich garantiertes Recht auf Zugang zu Informationen. Gleichzeitig sind staatliche Stellen verpflichtet, Informationen von allgemeinem Interesse proaktiv zu veröffentlichen. Zur Umsetzung dieser Reform wird das Bundes-Verfassungsgesetz (B-VG) umfangreich novelliert, begleitet vom neuen Informationsfreiheitsgesetz (IFG) als Ausführungsgesetz. Das Werk bietet eine umfassende Kommentierung der massgeblichen Bestimmungen im B-VG und des IFG. Es analysiert die aktuelle Rechtslage zur Informationsfreiheit unter Einbeziehung der bisherigen Literatur und beleuchtet die Unterschiede zur abgeschafften Auskunftspflicht sowie deren Gemeinsamkeiten mit den neuen Regelungen. Ausserdem werden rechtliche Querbezüge des Informationsfreiheitspakets zu anderen Materien dargestellt: dem Recht auf Zugang zu Informationen als Teil der Meinungsfreiheit, verfassungs- und unionsrechtlichen Vorgaben sowie dem Datenschutzrecht.96,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informationsfreiheitsgesetz Nordrhein-Westfalen, Fachbücher von Annegret Frankewitsch, Heinz-Joachim PabstDas Informationsfreiheitsgesetz des Landes Nordrhein-Westfalen eröffnet allen Interessierten den Zugang zu amtlichen Informationen und erhöht so die Transparenz des Verwaltungshandelns. Im neuen Handkommentar werden die einzelnen Vorschriften dieses Gesetzes wissenschaftlich fundiert und zugleich praxisnah erläutert. Das Werk berücksichtigt die Entstehungsgeschichte der Normen sowie die Anwendungshinweise der Landesbeauftragten für Datenschutz und Informationsfreiheit. Aktuelle Rechtsprechung und Fachliteratur sind umfassend verarbeitet. Die Autoren beschreiben im Detail, unter welchen Voraussetzungen und in welchem Verfahren den Bürgerinnen und Bürgern ein Informationsanspruch gegen staatliche Stellen zusteht. Der neue Kommentar zum IFG NRW ist nicht nur für die Rechtsanwender in den Verwaltungsbehörden, sondern auch für Anwaltschaft und Justiz eine zuverlässige Arbeitshilfe.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
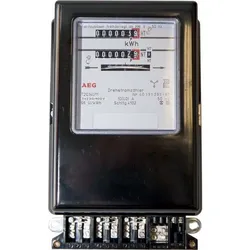
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Colop Textstempel »Betrag dankend erhalten« braun, 4.5x6.5x1.5 cmTextstempel »Betrag dankend erhalten«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Betrag erh., Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 45 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 50 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **

Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
Top-Angebote
Produkte zum Begriff Informationsfreiheitsgesetz:
-
Informationsfreiheitsgesetz, Fachbücher von Friedrich SchochZum Werk Das Informationsfreiheitsgesetz (IFG) regelt den Zugang von Bürgerinnen und Bürgern zu Behördeninformationen. Dabei wird der frühere Grundsatz des Amtsgeheimnisses durch den Grundsatz der Transparenz behördlicher Entscheidungsabläufe ersetzt. Der führende Grosskommentar hilft allen Rechtsanwendern, die komplexen materiellen und verfahrensrechtlichen Rechtsfragen des Informationsfreiheitsrechts zu lösen. Neben einer fundierten und tiefgreifenden Erläuterung des IFG werden zusätzlich auch Informationsansprüche gegen Landes- und Kommunalbehörden nach den Informationsfreiheitsgesetzen der Länder und den kommunalen Informationsfreiheitssatzungen behandelt. In der ausführlichen Einführung werden Ansprüche auf Informationszugang nach zahlreichen Fachgesetzen, z.B. dem Verbraucherinformationsgesetz (VIG) des Bundes und den Umweltinformationsgesetzen (UIG) von Bund und Ländern sowie die Informationszugangsregelungen des europäischen Rechts, z.B. die EG-Transparenzverordnung, erörtert. Vorteile auf einen Blick Renommiertes, führendes Standardwerk Innovative Lösungen für schwierige Praxisprobleme Berücksichtigung der Landes-Informationsfreiheitsgesetze, der Umweltinformationsgesetze und des Verbraucherinformationsgesetzes sowie weiterer Informationszugangsrechte aus zahlreichen Fachgesetzen Zur Neuauflage Die Neuauflage berücksichtigt neben den Änderungen des IFG seit der Vorauflage (Art. 9 Zweites Datenschutz-Anpassungs- und Umsetzungsgesetz EU und Art. 44 Elfte Zuständigkeitsanpassungsverordnung) vor allem die zwischenzeitliche umfängliche Entwicklung in Rechtsprechung und Schrifttum im gesamten Informationsfreiheitsrecht. Dabei werden nicht nur neuere obergerichtliche Entscheidungen, sondern auch aktuelle Entscheidungen der Instanzgerichte sorgfältig ausgewertet. Beispiele sind Entscheidungen zum Zugang zu Akten des ehemaligen Bundeskanzlers Helmut Kohl sowie zu personenbezogenen Daten als Umweltinformationen.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFG - Informationsfreiheitsgesetz, Fachbücher von Georg MiernickiDas neue IFG: Erläuterungen und Handlungsanleitungen für die Praxis. Dieser Kommentar bietet praxisorientierte Erläuterungen zum neuen Informationsfreiheitsgesetz (IFG), das mit 1. September 2025 in Kraft tritt und das bisherige Auskunftspflichtgesetz, das Auskunftspflicht-Grundsatzgesetz sowie neun Landesgesetze ersetzt. Die Einführung des IFG markiert den Abschluss eines zehnjährigen Rechtssetzungsprozesses, dessen Kernziel die Schaffung eines Grundrechts auf Informationszugang war. Das IFG verpflichtet nunmehr erstmals auch Rechtsträger, die der Kontrolle des Rechnungshofes unterliegen, Zugang zu Informationen zu gewähren. Der Kommentar liefert fundierte Antworten auf die relevanten Fragestellungen und bereitet die Materie unter Bezugnahme auf die einschlägige Literatur und Judikatur umfassend auf. Besonders wertvoll sind die klar strukturierten Handlungsanleitungen, die eine rechtssichere Anwendung des Gesetzes in der Praxis ermöglichen und dabei die bisherige Rechtsentwicklung mit einbeziehen. Diese Erläuterungen richten sich an Verwaltungsbehörden und -gerichte, Anwältinnen mit Schwerpunkt im öffentlichen Recht sowie an alle, die mit dem Informationszugang gegenüber der staatlichen Verwaltung befasst sind.114,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFG - Informationsfreiheitsgesetz, Fachbücher von Christian F. SchneiderKommentierung des neuen IFG und der verfassungsrechtlichen Grundlagen. Mit dem Inkrafttreten des Informationsfreiheitspakets am 1. September 2025 werden das Amtsgeheimnis und die bisherige Auskunftspflicht abgeschafft. An ihre Stelle tritt ein verfassungsgesetzlich garantiertes Recht auf Zugang zu Informationen. Gleichzeitig sind staatliche Stellen verpflichtet, Informationen von allgemeinem Interesse proaktiv zu veröffentlichen. Zur Umsetzung dieser Reform wird das Bundes-Verfassungsgesetz (B-VG) umfangreich novelliert, begleitet vom neuen Informationsfreiheitsgesetz (IFG) als Ausführungsgesetz. Das Werk bietet eine umfassende Kommentierung der massgeblichen Bestimmungen im B-VG und des IFG. Es analysiert die aktuelle Rechtslage zur Informationsfreiheit unter Einbeziehung der bisherigen Literatur und beleuchtet die Unterschiede zur abgeschafften Auskunftspflicht sowie deren Gemeinsamkeiten mit den neuen Regelungen. Ausserdem werden rechtliche Querbezüge des Informationsfreiheitspakets zu anderen Materien dargestellt: dem Recht auf Zugang zu Informationen als Teil der Meinungsfreiheit, verfassungs- und unionsrechtlichen Vorgaben sowie dem Datenschutzrecht.96,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informationsfreiheitsgesetz Nordrhein-Westfalen, Fachbücher von Annegret Frankewitsch, Heinz-Joachim PabstDas Informationsfreiheitsgesetz des Landes Nordrhein-Westfalen eröffnet allen Interessierten den Zugang zu amtlichen Informationen und erhöht so die Transparenz des Verwaltungshandelns. Im neuen Handkommentar werden die einzelnen Vorschriften dieses Gesetzes wissenschaftlich fundiert und zugleich praxisnah erläutert. Das Werk berücksichtigt die Entstehungsgeschichte der Normen sowie die Anwendungshinweise der Landesbeauftragten für Datenschutz und Informationsfreiheit. Aktuelle Rechtsprechung und Fachliteratur sind umfassend verarbeitet. Die Autoren beschreiben im Detail, unter welchen Voraussetzungen und in welchem Verfahren den Bürgerinnen und Bürgern ein Informationsanspruch gegen staatliche Stellen zusteht. Der neue Kommentar zum IFG NRW ist nicht nur für die Rechtsanwender in den Verwaltungsbehörden, sondern auch für Anwaltschaft und Justiz eine zuverlässige Arbeitshilfe.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Auskünften können von öffentlichen Stellen angefordert werden, und wie wirkt sich das Informationsfreiheitsgesetz auf den Zugang zu Informationen aus?
Von öffentlichen Stellen können Auskünfte zu Verwaltungshandlungen, behördlichen Entscheidungen, Umweltinformationen und personenbezogenen Daten angefordert werden. Das Informationsfreiheitsgesetz regelt den Zugang zu Informationen und ermöglicht es Bürgerinnen und Bürgern, Informationen von öffentlichen Stellen einzusehen, soweit keine Ausnahmen gelten. Dadurch wird Transparenz und demokratische Teilhabe gefördert. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
Ähnliche Suchbegriffe für Informationsfreiheitsgesetz
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Colop Textstempel »Betrag dankend erhalten« braun, 4.5x6.5x1.5 cmTextstempel »Betrag dankend erhalten«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Betrag erh., Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 45 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 50 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
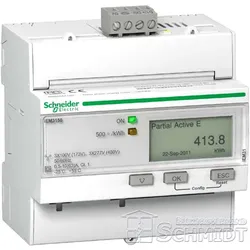
Schneider IEM3250 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 5ASchneider IEM3250Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich217,54 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
-
Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.