Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
Wie tief ist der Tagebau Hambach?
Der Tagebau Hambach ist einer der größten Tagebaue Europas und befindet sich in Nordrhein-Westfalen, Deutschland. Die maximale Tiefe des Tagebaus beträgt etwa 400 Meter. Der Tagebau erstreckt sich über eine Fläche von rund 85 Quadratkilometern und wird hauptsächlich zur Braunkohleförderung genutzt. Durch den Tagebau wurden bereits mehrere Dörfer abgebaggert und umgesiedelt. Die Förderung von Braunkohle im Tagebau Hambach ist umstritten aufgrund der damit verbundenen Umweltauswirkungen, wie der Zerstörung von Wäldern und der CO2-Emissionen. **
Ist es verantwortbar, der Tagebau Hambach Fläche durch einen tiefen See einer zukünftigen Nutzung zu entziehen?
Die Frage der Verantwortbarkeit hängt von verschiedenen Faktoren ab. Einerseits könnte die Schaffung eines tiefen Sees ökologische Vorteile mit sich bringen, wie die Förderung der Artenvielfalt und die Schaffung neuer Lebensräume. Andererseits müssten potenzielle negative Auswirkungen auf die Umwelt und die lokale Bevölkerung sorgfältig abgewogen werden. Eine umfassende Umweltverträglichkeitsprüfung und eine transparente Entscheidungsfindung sind daher unerlässlich, um die Verantwortbarkeit einer solchen Maßnahme zu beurteilen. **

Ähnliche Suchbegriffe für Hambach
Top-Angebote
Produkte zum Begriff Hambach:
-
Jahrbuch der Hambach-Gesellschaft 30 (2, Fachbücher von Karsten Ruppert, Markus RaaschDemokratie muss jeden Tag „gemacht“, wiederhergestellt, verteidigt, ja, erkämpft werden. Dieser Gedanke bewegt zurzeit sehr viele Menschen und lässt sie gegen rechtsradikale Umtriebe auf die Strasse gehen. Die 1986 ins Leben gerufene Hambach-Gesellschaft für historische Forschung und politische Bildung e. V. betrachtet die Erinnerung an ihn seit jeher als ihre wichtigste Aufgabe. Das Hambach-Jahrbuch spielt dabei eine tragende Rolle. Denn eine offene Gesellschaft lebt davon, dass sie ihre Vergangenheit(en) - im Guten wie im Schlechten, in Kontinuitäten, Brüchen und Ambivalenzen - stets auf Neue hinterfragt und für sich vergegenwärtigt. In diesem Sinne spannt das diesjährige Jahrbuch bewusst einen weiten Bogen von der Pfälzischen Mairevolution, über die mörderischen Aussonderungspraktiken des NS-Regimes und ausländische Blicke auf das kriegsverwüstete Deutschland, bis zu den Geschichtsklitterungen der Neuen Rechten und ihren Versuchen, die Hambach-Tradition für sich zu vereinnahmen. Zugleich legt es einen Schwerpunkt auf eine in der Geschichtsschreibung so lange vernachlässigte Perspektive: die der Frauen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch der Hambach-Gesellschaft 32/2025, Fachbücher von Markus Raasch, Wilhelm Kreutz, Miriam Bress, Karsten RuppertDas Jahrbuch der Hambach-Gesellschaft 32/2025 ist eine umfassende Sammlung von Artikeln und Studien, die sich mit der Geschichte und den Entwicklungen der Hambach-Gesellschaft auseinandersetzen. Herausgegeben von Wilhelm Kreutz und Markus Raasch, bietet dieses Fachbuch auf 134 Seiten wertvolle Einblicke in die Themen, die die Gesellschaft prägen. Die kartonierte Ausgabe ist nicht nur leicht und handlich, sondern auch robust, was sie ideal für den Einsatz in Bibliotheken oder für den persönlichen Gebrauch macht. Die Veröffentlichung in deutscher Sprache ermöglicht es einem breiten Publikum, die Inhalte zu verstehen und zu schätzen. Dieses Jahrbuch ist ein unverzichtbares Werk für alle, die sich für die Geschichte und die Aktivitäten der Hambach-Gesellschaft interessieren und bietet eine fundierte Grundlage für weitere Forschungen und Diskussionen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
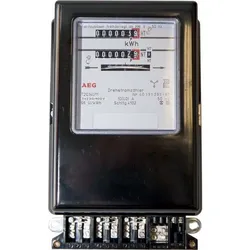
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **

Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
Top-Angebote
Produkte zum Begriff Hambach:
-
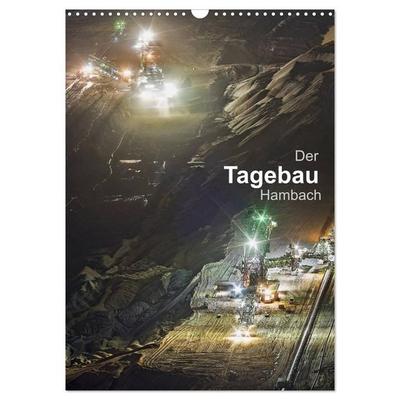
Der Tagebau Hambach (Wandkalender 2027 DIN A3 hoch), CALVENDO MonatskalenderDie Förderung Der Braunkohle Im Tagebau. Beeindruckende Dimensionen, Gigantische Schaufelradbagger Bei Tag Und Nacht. Hochwertiger Wandkalender Mit 12 Wunderschönen Bildern. Weil Uns Unsere Umwelt Am Herzen Liegt, Setzen Wir Auf Bedarfsgerechte...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Tagebau Hambach (Tischkalender 2027 DIN A5 hoch), CALVENDO MonatskalenderDie Förderung Der Braunkohle Im Tagebau. Beeindruckende Dimensionen, Gigantische Schaufelradbagger Bei Tag Und Nacht. Hochwertiger Tischkalender Zum Aufstellen Mit 12 Wunderschönen Bildern. Weil Uns Unsere Umwelt Am Herzen Liegt, Setzen Wir Auf...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch der Hambach-Gesellschaft 30 (2, Fachbücher von Karsten Ruppert, Markus RaaschDemokratie muss jeden Tag „gemacht“, wiederhergestellt, verteidigt, ja, erkämpft werden. Dieser Gedanke bewegt zurzeit sehr viele Menschen und lässt sie gegen rechtsradikale Umtriebe auf die Strasse gehen. Die 1986 ins Leben gerufene Hambach-Gesellschaft für historische Forschung und politische Bildung e. V. betrachtet die Erinnerung an ihn seit jeher als ihre wichtigste Aufgabe. Das Hambach-Jahrbuch spielt dabei eine tragende Rolle. Denn eine offene Gesellschaft lebt davon, dass sie ihre Vergangenheit(en) - im Guten wie im Schlechten, in Kontinuitäten, Brüchen und Ambivalenzen - stets auf Neue hinterfragt und für sich vergegenwärtigt. In diesem Sinne spannt das diesjährige Jahrbuch bewusst einen weiten Bogen von der Pfälzischen Mairevolution, über die mörderischen Aussonderungspraktiken des NS-Regimes und ausländische Blicke auf das kriegsverwüstete Deutschland, bis zu den Geschichtsklitterungen der Neuen Rechten und ihren Versuchen, die Hambach-Tradition für sich zu vereinnahmen. Zugleich legt es einen Schwerpunkt auf eine in der Geschichtsschreibung so lange vernachlässigte Perspektive: die der Frauen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch der Hambach-Gesellschaft 32/2025, Fachbücher von Markus Raasch, Wilhelm Kreutz, Miriam Bress, Karsten RuppertDas Jahrbuch der Hambach-Gesellschaft 32/2025 ist eine umfassende Sammlung von Artikeln und Studien, die sich mit der Geschichte und den Entwicklungen der Hambach-Gesellschaft auseinandersetzen. Herausgegeben von Wilhelm Kreutz und Markus Raasch, bietet dieses Fachbuch auf 134 Seiten wertvolle Einblicke in die Themen, die die Gesellschaft prägen. Die kartonierte Ausgabe ist nicht nur leicht und handlich, sondern auch robust, was sie ideal für den Einsatz in Bibliotheken oder für den persönlichen Gebrauch macht. Die Veröffentlichung in deutscher Sprache ermöglicht es einem breiten Publikum, die Inhalte zu verstehen und zu schätzen. Dieses Jahrbuch ist ein unverzichtbares Werk für alle, die sich für die Geschichte und die Aktivitäten der Hambach-Gesellschaft interessieren und bietet eine fundierte Grundlage für weitere Forschungen und Diskussionen.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie tief ist der Tagebau Hambach?
Der Tagebau Hambach ist einer der größten Tagebaue Europas und befindet sich in Nordrhein-Westfalen, Deutschland. Die maximale Tiefe des Tagebaus beträgt etwa 400 Meter. Der Tagebau erstreckt sich über eine Fläche von rund 85 Quadratkilometern und wird hauptsächlich zur Braunkohleförderung genutzt. Durch den Tagebau wurden bereits mehrere Dörfer abgebaggert und umgesiedelt. Die Förderung von Braunkohle im Tagebau Hambach ist umstritten aufgrund der damit verbundenen Umweltauswirkungen, wie der Zerstörung von Wäldern und der CO2-Emissionen. **
-
Ist es verantwortbar, der Tagebau Hambach Fläche durch einen tiefen See einer zukünftigen Nutzung zu entziehen?
Die Frage der Verantwortbarkeit hängt von verschiedenen Faktoren ab. Einerseits könnte die Schaffung eines tiefen Sees ökologische Vorteile mit sich bringen, wie die Förderung der Artenvielfalt und die Schaffung neuer Lebensräume. Andererseits müssten potenzielle negative Auswirkungen auf die Umwelt und die lokale Bevölkerung sorgfältig abgewogen werden. Eine umfassende Umweltverträglichkeitsprüfung und eine transparente Entscheidungsfindung sind daher unerlässlich, um die Verantwortbarkeit einer solchen Maßnahme zu beurteilen. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
Ähnliche Suchbegriffe für Hambach
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.