Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
When did Fredric Baur die?
Fredric Baur, the inventor of the Pringles can, passed away on May 4, 2008. He was 89 years old at the time of his death. Baur's iconic design for the Pringles can, with its distinctive shape and resealable lid, revolutionized the snack food industry. His innovative packaging solution has stood the test of time and remains a beloved feature of the Pringles brand. **
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
Ähnliche Suchbegriffe für Fredric
Top-Angebote
Produkte zum Begriff Fredric:
-
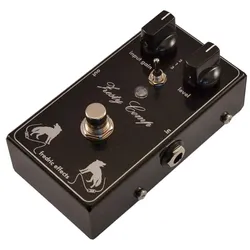
Fredric Effects Deeply Unpleasant Companion FuzzThe Fredric Effects Deeply Unpleasant Companion is an improved version of the Shin-Ei FY-2 Companion Fuzz. Following requests from bass players, we've modified this circuit to preserve more of the low frequencies and added a clean blend function. So you can mix the clean signal with the fuzz according to taste. The buffers used in the blend circuit also have the added bonus of bringing a touch more clarity to the fuzz than the standard Unpleasant Companion, while retaining its uncompromising character! Like the Unpleasant Companion, this pedal also features a volume boost circuit to avoid the volume drop characteristic of vintage Shin-Ei FY-2 pedals. Although designed with the bass player in mind, this pedal also sounds great on electric guitar - especially when used with distortions and overdrives. Distortion/Fuzz/ Effekt-Typ: Distortion Bauart: Analog Besonderheit(en): integrierter Octave Up Effekt Mono/Stereo: Mono In, Mono Out Regler: Gain, Volume Modes: 2 Modes Schalter: Octave on Bypass Modus: True Bypass Stromversorgung: 9 VDC, Center negative Stromverbrauch: k. A. Batteriebetrieb: Batteriebetrieb möglich Batterie-Typ: 9 V Block Gehäuseformat: Standard Produktionsland: England Boutique Effekt: ja119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trauma Amerika 1937-1942, Fachbücher von Fredric KrollDas Buch "Trauma Amerika 1937-1942" von Fredric Kroll ist Teil der Klaus-Mann-Schriftenreihe und bietet eine tiefgehende Analyse der Erfahrungen von Klaus Mann während seiner Zeit im Exil in den Vereinigten Staaten. In dieser Publikation wird die Entwicklung von Manns Hoffnungen und Enttäuschungen in Amerika thematisiert, die sich vor dem Hintergrund der politischen Unsicherheiten in Europa abspielten. Kroll hat umfangreiche Recherchen durchgeführt, um autobiografische Zeugnisse und historische Kontexte zu verknüpfen, was dem Leser ein umfassendes Bild von Manns Leben und Werk in dieser kritischen Zeit vermittelt. Die Publikation beleuchtet nicht nur die persönlichen Herausforderungen, mit denen Mann konfrontiert war, sondern auch die kulturellen und politischen Strömungen, die das Exil prägten. Mit 493 Seiten bietet das Buch eine fundierte und detaillierte Betrachtung der komplexen Beziehung zwischen Mann und seiner neuen Heimat, die sowohl Zuflucht als auch Trauma bedeutete.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **

Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
Top-Angebote
Produkte zum Begriff Fredric:
-
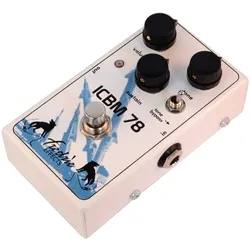
Fredric Effects ICBM FuzzEnde der 70er Jahre wurde die Schaltung des Big Muffs von Transistor auf OP-Amp Bauweise umgestellt. Lange standen die OP-Amp Varianten im Schatten der anderen Muff Modelle, aber seit einiger Zeit erfreut sich die IC/OP-Amp Version aufgrund seines weicheren, stärkerer Mittenbereich und violinenartiges Sustain. Fredric Effects hat mit dem ICMB78 eine zeitgemäße Variante des legendären Pedals im Programm, als Zugeständnis an den aktuellen Stand der Technik verfügt der ICMB78 über gefilterte Netzspannung, True Bypass und verbessertem Regelbereich des Sustain Potis. Fuzz Effekt-Typ: Distortion Bauart: Analog Mono/Stereo: Mono In, Mono Out Regler: Volume, Tone, Sustain Modes: 2 Modes Schalter: Tone Bypass Bypass Modus: True Bypass Stromversorgung: 9 VDC, Center negative Stromverbrauch: k. A. Batteriebetrieb: Batteriebetrieb möglich Batterie-Typ: 9 V Block Gehäuseformat: Standard Produktionsland: England Auch für Bass geeignet: ja Boutique Effekt: ja Produced for only a few years, the IC (integrated circuit) muff is based on an entirely different circuit from any of the transistor muffs. It's not as scooped (fewer of the mid frequencies cut) and the sustain even more violin-like than transistor-based versions. Since being discontinued, this effect has acquired a cult following and appeared on several highly-regarded albums. The Fredric Effects ICBM accurately recreates the original, but with modern bypass switching and power filtering and an improved taper for the sustain control (so it's not all-or-nothing like the originals).119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fredric Effects Green Russian FuzzMit dem Green Russian hat Fredric Effects sich einem der gefragtesten Muff Varianten angenommen - dem legendären Big Muff aus russischer Produktion mit dem legendären, grünen Gehäuse. Diese Muff Variante hat einen dunkleren Grundsound, einen leicht erweiterten Gain Bereich und differenziertere Mitten. Der Fredric Green Russian liefert diesen Sound überzeugend. Distortion Effekt-Typ: Fuzz Bauart: Analog Mono/Stereo: Mono In, Mono Out Regler: Volume, Tone, Sustain Bypass Modus: True Bypass Stromversorgung: 9 VDC, Center negative Stromverbrauch: k. A. Batteriebetrieb: Batteriebetrieb möglich Batterie-Typ: 9 V Block Gehäuseformat: Standard Produktionsland: England Auch für Bass geeignet: ja Boutique Effekt: ja Fredric Effects clone of the green box Russian Muff. This circuit differs from the new black box Russian and the Red Army Overdrive, and is perhaps the most sought-after of the transistor muffs.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fredric Effects Deeply Unpleasant Companion FuzzThe Fredric Effects Deeply Unpleasant Companion is an improved version of the Shin-Ei FY-2 Companion Fuzz. Following requests from bass players, we've modified this circuit to preserve more of the low frequencies and added a clean blend function. So you can mix the clean signal with the fuzz according to taste. The buffers used in the blend circuit also have the added bonus of bringing a touch more clarity to the fuzz than the standard Unpleasant Companion, while retaining its uncompromising character! Like the Unpleasant Companion, this pedal also features a volume boost circuit to avoid the volume drop characteristic of vintage Shin-Ei FY-2 pedals. Although designed with the bass player in mind, this pedal also sounds great on electric guitar - especially when used with distortions and overdrives. Distortion/Fuzz/ Effekt-Typ: Distortion Bauart: Analog Besonderheit(en): integrierter Octave Up Effekt Mono/Stereo: Mono In, Mono Out Regler: Gain, Volume Modes: 2 Modes Schalter: Octave on Bypass Modus: True Bypass Stromversorgung: 9 VDC, Center negative Stromverbrauch: k. A. Batteriebetrieb: Batteriebetrieb möglich Batterie-Typ: 9 V Block Gehäuseformat: Standard Produktionsland: England Boutique Effekt: ja119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
When did Fredric Baur die?
Fredric Baur, the inventor of the Pringles can, passed away on May 4, 2008. He was 89 years old at the time of his death. Baur's iconic design for the Pringles can, with its distinctive shape and resealable lid, revolutionized the snack food industry. His innovative packaging solution has stood the test of time and remains a beloved feature of the Pringles brand. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
Ähnliche Suchbegriffe für Fredric
-
Trauma Amerika 1937-1942, Fachbücher von Fredric KrollDas Buch "Trauma Amerika 1937-1942" von Fredric Kroll ist Teil der Klaus-Mann-Schriftenreihe und bietet eine tiefgehende Analyse der Erfahrungen von Klaus Mann während seiner Zeit im Exil in den Vereinigten Staaten. In dieser Publikation wird die Entwicklung von Manns Hoffnungen und Enttäuschungen in Amerika thematisiert, die sich vor dem Hintergrund der politischen Unsicherheiten in Europa abspielten. Kroll hat umfangreiche Recherchen durchgeführt, um autobiografische Zeugnisse und historische Kontexte zu verknüpfen, was dem Leser ein umfassendes Bild von Manns Leben und Werk in dieser kritischen Zeit vermittelt. Die Publikation beleuchtet nicht nur die persönlichen Herausforderungen, mit denen Mann konfrontiert war, sondern auch die kulturellen und politischen Strömungen, die das Exil prägten. Mit 493 Seiten bietet das Buch eine fundierte und detaillierte Betrachtung der komplexen Beziehung zwischen Mann und seiner neuen Heimat, die sowohl Zuflucht als auch Trauma bedeutete.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
-
Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.