Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
Was ist PMMA?
PMMA steht für Polymethylmethacrylat, ein transparentes thermoplastisches Polymer, das häufig unter dem Handelsnamen Plexiglas bekannt ist. Es wird für eine Vielzahl von Anwendungen eingesetzt, darunter in der Medizin für Zahnprothesen, in der Automobilindustrie für Scheinwerferabdeckungen und in der Bauindustrie für Fenster und Dächer. PMMA zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und seine leichte Verarbeitbarkeit aus. Es ist auch bekannt für seine gute Beständigkeit gegenüber Chemikalien und UV-Strahlung. **
Was ist PMMA Kunststoff?
Was ist PMMA Kunststoff? PMMA steht für Polymethylmethacrylat, ein transparenter Kunststoff, der auch als Acrylglas oder Plexiglas bekannt ist. Es wird häufig für die Herstellung von transparenten Produkten wie Displays, Schildern, Möbeln und Beleuchtungskörpern verwendet. PMMA Kunststoff zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und Kratzfestigkeit aus. Aufgrund seiner vielseitigen Eigenschaften wird PMMA Kunststoff in verschiedenen Branchen wie der Automobilindustrie, der Bauindustrie und der Medizintechnik eingesetzt. **


Ähnliche Suchbegriffe für PMMA
Top-Angebote
Produkte zum Begriff PMMA:
-
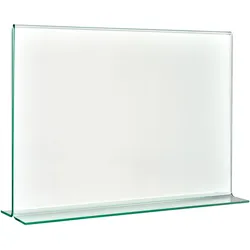
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A4, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.6,06 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
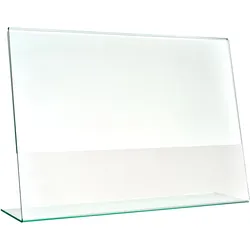
L-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A4, Acryl (PMMA)L-Aufsteller aus transparentem Acryl (PMMA) zur einseitigen Präsentation von Einlegern im Hoch- oder Querformat. Der schräge Standwinkel sorgt für eine gute Lesbarkeit auf Theken, Tischen oder Regalen. Grün getönte Kanten verleihen dem Aufsteller eine dezente Glasoptik . Sie sind ideal als Werbeaufsteller im POS-Bereich, Menükartenhalter in Gastronomie oder Hinweisschild in Empfangs- und Wartebereich. ; Der L-Aufsteller aus hochwertigem Acryl ist die richtige Wahl, wenn Sie Informationen, Werbebotschaften oder Preisangaben klar und ansprechend präsentieren möchten. Durch seine aufrechte L-Form steht er sicher und benötigt keine zusätzliche Halterung. Er ist somit ideal für Theken, Tische oder Regale im Verkaufs- oder Empfangsbereich. Das 2 mm starke Acryl (PMMA) ist hochtransparent und robust. So bleiben Ihre Einleger gut sichtbar und geschützt. Ebenfalls ist es UV-beständig, somit vergilbt der Aufsteller bei Sonneneinstrahlung nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten verleihen eine Glasoptik, die hochwertig aussieht und das Erscheinungsbild des Aufstellers deutlich aufwertet. Die leicht geneigte Rückwand verbessert die Lesbarkeit Ihrer Inhalte, auch bei wechselnden Lichtverhältnissen. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. So lässt sich der Aufsteller flexibel an Ihre Inhalte und Platzverhältnisse anpassen. Im Schaufenster, auf Messen, an der Rezeption oder am Kassenplatz lässt er sich vielseitig einsetzen, um Preislisten, Menükarten oder Hinweise sauber und gut sichtbar zu präsentieren. Bestellen Sie jetzt unseren L-Aufsteller und präsentieren Sie Ihre Inhalte sichtbar, sauber und professionell.5,15 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird PMMA hergestellt?
Wie wird PMMA hergestellt? PMMA, auch bekannt als Acrylglas oder Plexiglas, wird durch eine Polymerisation von Methylmethacrylat-Monomer hergestellt. Zuerst wird das Monomer in einem Reaktionsgefäß mit Hilfe von Initiator und Stabilisatoren polymerisiert. Dieser Prozess kann durch Wärme, Licht oder chemische Reaktionen ausgelöst werden. Das entstandene Polymer wird dann zu Granulat oder Platten weiterverarbeitet, die für verschiedene Anwendungen wie z.B. Fensterscheiben, Möbel oder medizinische Geräte verwendet werden können. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
Top-Angebote
Produkte zum Begriff PMMA:
-
Purefil PMMA Filament (PMMA, 1000 g), Filament, SchwarzDie Purefil Refill Packungen sind gewickeltes Filament, das ohne Spule geliefert wird. Mit diesem Produkt lassen sich die Purefil Kunststoffspulen wieder mit neuem Filament befüllen. Somit muss die leere Spule nicht mehr entsorgt werden und es werden Ressourcen eingespart. Durch die Verwendung von hochwertigen Rohstoffen entsteht ein 3D-Drucker Filament, das sich besonders einfach verarbeiten lässt. Mittels eines hochmodernen Herstellungsprozesses werden sehr geringe Fertigungstoleranzen erreicht, was zu überzeugenden Druckergebnissen bei allen FDM 3D Druckern führt. Jede Refill-Packung ist in einem hochwertigen Beutel verschweisst. PMMA ist ein amorpher, thermoplastischer Kunststoff, der sich durch Transparenz, Brillanz und Kratzfestigkeit auszeichnet. PMMA wird häufig als leichte Alternative zu Glas eingesetzt und wird deshalb auch als Acrylglas bezeichnet. PMMA besitzt im Vergleich zu PC eine bessere UV-Beständigkeit, höhere Transparenz und ist deutlich kratzfester. PMMA eignet sich aufgrund der ausgezeichneten Beständigkeit gegen Witterungseinflüsse, UV-Strahlung und Alterung sehr gut für Anwendungen im Aussenbereich. PMMA hat gute elektrische Isoliereigenschaften und wird deshalb häufig auch für Gehäuse im Elektronikbereich eingesetzt. PMMA ist spannungsrissempfindlich, deshalb sollten gedruckte Teile nicht mit Alkohol oder Lösungsmitteln gereinigt werden. Eigenschaften: - Hohe Steifigkeit und Dimensionsstabilität - Härte und Kratzfestigkeit - Gut geeignet für Dual-Extrusion - UV-beständig - Gute Witterungsbeständigkeit - Auch bei Minustemperaturen bis -40°C einsetzbar.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A4, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.6,06 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
L-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A4, Acryl (PMMA)L-Aufsteller aus transparentem Acryl (PMMA) zur einseitigen Präsentation von Einlegern im Hoch- oder Querformat. Der schräge Standwinkel sorgt für eine gute Lesbarkeit auf Theken, Tischen oder Regalen. Grün getönte Kanten verleihen dem Aufsteller eine dezente Glasoptik . Sie sind ideal als Werbeaufsteller im POS-Bereich, Menükartenhalter in Gastronomie oder Hinweisschild in Empfangs- und Wartebereich. ; Der L-Aufsteller aus hochwertigem Acryl ist die richtige Wahl, wenn Sie Informationen, Werbebotschaften oder Preisangaben klar und ansprechend präsentieren möchten. Durch seine aufrechte L-Form steht er sicher und benötigt keine zusätzliche Halterung. Er ist somit ideal für Theken, Tische oder Regale im Verkaufs- oder Empfangsbereich. Das 2 mm starke Acryl (PMMA) ist hochtransparent und robust. So bleiben Ihre Einleger gut sichtbar und geschützt. Ebenfalls ist es UV-beständig, somit vergilbt der Aufsteller bei Sonneneinstrahlung nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten verleihen eine Glasoptik, die hochwertig aussieht und das Erscheinungsbild des Aufstellers deutlich aufwertet. Die leicht geneigte Rückwand verbessert die Lesbarkeit Ihrer Inhalte, auch bei wechselnden Lichtverhältnissen. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. So lässt sich der Aufsteller flexibel an Ihre Inhalte und Platzverhältnisse anpassen. Im Schaufenster, auf Messen, an der Rezeption oder am Kassenplatz lässt er sich vielseitig einsetzen, um Preislisten, Menükarten oder Hinweise sauber und gut sichtbar zu präsentieren. Bestellen Sie jetzt unseren L-Aufsteller und präsentieren Sie Ihre Inhalte sichtbar, sauber und professionell.5,15 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist PMMA?
PMMA steht für Polymethylmethacrylat, ein transparentes thermoplastisches Polymer, das häufig unter dem Handelsnamen Plexiglas bekannt ist. Es wird für eine Vielzahl von Anwendungen eingesetzt, darunter in der Medizin für Zahnprothesen, in der Automobilindustrie für Scheinwerferabdeckungen und in der Bauindustrie für Fenster und Dächer. PMMA zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und seine leichte Verarbeitbarkeit aus. Es ist auch bekannt für seine gute Beständigkeit gegenüber Chemikalien und UV-Strahlung. **
-
Was ist PMMA Kunststoff?
Was ist PMMA Kunststoff? PMMA steht für Polymethylmethacrylat, ein transparenter Kunststoff, der auch als Acrylglas oder Plexiglas bekannt ist. Es wird häufig für die Herstellung von transparenten Produkten wie Displays, Schildern, Möbeln und Beleuchtungskörpern verwendet. PMMA Kunststoff zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und Kratzfestigkeit aus. Aufgrund seiner vielseitigen Eigenschaften wird PMMA Kunststoff in verschiedenen Branchen wie der Automobilindustrie, der Bauindustrie und der Medizintechnik eingesetzt. **
-
Wie wird PMMA hergestellt?
Wie wird PMMA hergestellt? PMMA, auch bekannt als Acrylglas oder Plexiglas, wird durch eine Polymerisation von Methylmethacrylat-Monomer hergestellt. Zuerst wird das Monomer in einem Reaktionsgefäß mit Hilfe von Initiator und Stabilisatoren polymerisiert. Dieser Prozess kann durch Wärme, Licht oder chemische Reaktionen ausgelöst werden. Das entstandene Polymer wird dann zu Granulat oder Platten weiterverarbeitet, die für verschiedene Anwendungen wie z.B. Fensterscheiben, Möbel oder medizinische Geräte verwendet werden können. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
Ähnliche Suchbegriffe für PMMA
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Hochformat | A4, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.5,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A5, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.5,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.