Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
Was ist der Unterschied zwischen DMO und TMO?
DMO steht für Destination Management Organization und bezieht sich auf Organisationen, die für die Verwaltung und Vermarktung einer bestimmten Destination verantwortlich sind. Sie arbeiten eng mit lokalen Unternehmen, Regierungen und anderen Interessengruppen zusammen, um die Attraktivität und den Erfolg der Destination zu fördern. TMO hingegen steht für Tourismus Marketing Organisation und konzentriert sich speziell auf die Vermarktung und Promotion einer Destination, um Touristen anzuziehen und den Tourismussektor zu stärken. **
Was ist der Unterschied zwischen Tetra, Zivil, DMO und PMR446?
Tetra ist ein digitales Funknetzwerk, das von Behörden und Organisationen mit Sicherheitsaufgaben (BOS) verwendet wird. Zivilfunk ist der allgemeine Begriff für den Einsatz von Funkgeräten in nicht-militärischen Bereichen wie Unternehmen, Veranstaltungen oder im Privatbereich. DMO steht für Direct Mode Operation und ermöglicht die direkte Kommunikation zwischen zwei Funkgeräten ohne die Nutzung von Funkbasisstationen. PMR446 steht für Private Mobile Radio 446 und bezieht sich auf eine bestimmte Frequenzband für den Einsatz von Funkgeräten im lizenzfreien Bereich. **


Ähnliche Suchbegriffe für DMO
Top-Angebote
Produkte zum Begriff DMO:
-
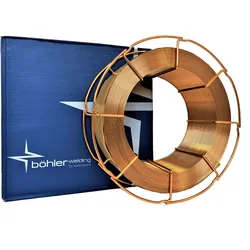
Schweissdraht Böhler DMO-IGSchweissdraht Böhler DMO-IG BS300 18kg Spule. Normbezeichnungen. EN ISO 14341 / 21952-A. EN ISO 14341 / 21952-B. AWS A5.28 / SFA-5.28. G 46 4 M21 2Mo / G MoSi. G 55A 4 M21 1M3 / G (1M3). ER70S-A1 (ER80S-G). Schweißdraht Böhler DMO-IG für das Schutzgasschweißen von niedriglegierten und warmfesten Stählen. Dieser vielseitig einsetzbare Draht eignet sich sowohl für das Schweißen unter Mischgas als auch unter CO2. Haupteinsatzbereiche umfassen die Verarbeitung von niedriglegierten und warmfesten Stählen in der Herstellung von Kesseln, Behältern, Rohrleitungen und Reaktoren.. Grundwerkstoffe:. Warmfeste Stähle und Stahlguss artgleich, alterungsbeständige und laugenrissbeständige Stähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2- S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1- P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Zulassungen:. TÜV (00021), DB (42.132.70), NAKS, CE. Schweißdraht Böhler DMO-IG. Art.-Nr. 25498. 0,8 mm. 12,5 kg. Art.-Nr. 25500. 1,0 mm. 18 kg. Art.-Nr. 86659. 1,2 mm. 18 kg. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 0.8 mm 12.5 kg Spule · Art.-Nr. 25498. 1.0 mm 18 kg Spule · Art.-Nr. 25500. 1.2 mm 18 kg Spule · Art.-Nr. 86659210,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xerox, Toner, 006R01829 DMO (C)Der Xerox VL C7100 Cyan Toner ist ein hochwertiges Druckerzubehör, das speziell für die Druckermodelle der VersaLink-Serie von Xerox entwickelt wurde. Mit einer beeindruckenden Druckleistung von bis zu 18.500 Seiten bei 5% Deckung bietet dieser Toner eine zuverlässige und konsistente Druckqualität für eine Vielzahl von Anwendungen. Der Toner ist ein Originalprodukt, das für eine optimale Leistung und Kompatibilität mit den Druckern C7100, C7120, C7125 und C7130 konzipiert ist. Hergestellt in China, gewährleistet dieser Toner eine einfache Installation und eine problemlose Nutzung, sodass Benutzer sich auf die Qualität ihrer Druckerzeugnisse verlassen können. Der Cyan-Toner sorgt für lebendige Farben und klare Ausdrucke, die sowohl für geschäftliche als auch für private Zwecke geeignet sind. - Hohe Druckleistung von bis zu 18.500 Seiten bei 5% Deckung - Kompatibel mit mehreren Druckermodellen der VersaLink-Serie - Originalprodukt für optimale Druckqualität und Zuverlässigkeit - Dieser Toner ist für den Geschäftsbereich „Developing Markets Operations“ (DMO) und die Region Osteuropa bestimmt.148,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stabelektroden Böhler FOX DMO KbStabelektroden Böhler FOX DMO Kb. Basisch umhüllte Stabelektrode Böhler FOX DMO KB. Warmfest bis 550°C. Ausbringung von 115%. Angenehme Verschweißbarkeit. Geringe Feuchtigkeitsaufnahme. Normbezeichnung. EN ISO 3580-A. EN ISO 3580-B. EN ISO 2560-A. EN ISO 2560-B. E Mo B 4 2 H5. E4918-1M3 H5. E 46 5 Mo B 4 2 H5. E4918-1M3 A U H5. Beschreibung:. Die Böhler FOX DMO kb ist eine Stabelektrode mit einer basischen Umhüllung. Das Schweißgut dieser Elektrode, das dem Typ 0.5Mo entspricht, weist ein Gefüge aus azikularem Ferrit und Bainit auf. Dank seiner günstigen mechanischen Eigenschaften ist es sowohl im Schweißzustand als auch nach einer Wärmebehandlung gut geeignet. Diese Elektrode findet Anwendung in einer breiten Palette von Schweißaufgaben, angefangen beim Verbindungsschweißen von ähnlichen warmfesten Stählen und Stahlguss bis hin zum Verbindungsschweißen von hochfesten Bau-, Feinkorn- und Rohrleitungsstählen. Die Böhler FOX DMO kb ist für den Langzeiteinsatz bei Temperaturen bis zu 550 oC zugelassen und zeigt hervorragende Kerbschlagzähigkeit bei Temperaturen unter -50oC.. Der speziell auf den Kern der Elektrode abgestimmte Umhüllungstyp weist eine geringe Feuchteaufnahme auf, was einen niedrigen Gehalt an diffusiblem Wasserstoff im Schweißgut gewährleistet. Zudem erreicht die Elektrode eine Schweißgutausbringung von 115%.. Grundwerkstoffe für Böhler FOX DMO Kb. Artgleiche warmfeste Stähle, Stahlguss, hochfeste Bau-, Feinkorn- und Rohrleitungsstähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2-S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1-P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Besondere Hinweise. Die Einstellungen für Vorwärmung, Zwischenlagentemperatur und Wärmenachbehandlung sollten entsprechend den Anforderungen des vorhandenen Grundwerkstoffs angepasst werden. Als allgemeine Empfehlung kann eine Vorwärmung im Bereich von 100 bis 250oC in Abhängigkeit von der Werkstoffdicke dienen. Typische Temperaturen für die Wärmenachbehandlung bewegen sich im Bereich von 520-620oC.. Zulassungen:. TÜV (00019), KTA 1408.1 (8053), DB (10.014.82), ABS, DNV, CE. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 2.5 x 250 mm 3 kg / 200 Stk · Art.-Nr. 47329. 2.5 x 350 mm 4.2 kg / 190 Stk · Art.-Nr. 47330. 3.2 x 350 mm 4.3 kg / 123 Stk · Art.-Nr. 86201. 4.0 x 350 mm 4.5 kg / 90 Stk · Art.-Nr. 47713 · EAN 47713. 4.0 x 450 mm 5.9 kg / 90 Stk · Art.-Nr. 64270 · EAN 64270. 5.0 x 450 mm 5,7 kg / 57 Stk · Art.-Nr. 64333 · EAN 64333. 2.5 x 350 mm 1,25 kg / 60 Stk Dry Sys vakuumverpackt · Art.-Nr. 34515 · EAN 34515. 3.2 x 350 mm 1,7 kg / 49 Stk Dry Sys vakuumverpackt · Art.-Nr. 72075 · EAN 7207585,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **

Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
Top-Angebote
Produkte zum Begriff DMO:
-
Xerox, Toner, 006R04403 DMODie Xerox B230/B225/B235 Schwarz-Tonerkartusche mit hoher Kapazität (3.000 Seiten) wurde speziell entwickelt und getestet, um Ihnen Seite für Seite gute Bildqualität und äusserst zuverlässigen Druck zu bieten, auf den Sie sich verlassen können. Das Produkt ist nur für den mittel- und osteuropäischen Markt bestimmt.80,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweissdraht Böhler DMO-IGSchweissdraht Böhler DMO-IG BS300 18kg Spule. Normbezeichnungen. EN ISO 14341 / 21952-A. EN ISO 14341 / 21952-B. AWS A5.28 / SFA-5.28. G 46 4 M21 2Mo / G MoSi. G 55A 4 M21 1M3 / G (1M3). ER70S-A1 (ER80S-G). Schweißdraht Böhler DMO-IG für das Schutzgasschweißen von niedriglegierten und warmfesten Stählen. Dieser vielseitig einsetzbare Draht eignet sich sowohl für das Schweißen unter Mischgas als auch unter CO2. Haupteinsatzbereiche umfassen die Verarbeitung von niedriglegierten und warmfesten Stählen in der Herstellung von Kesseln, Behältern, Rohrleitungen und Reaktoren.. Grundwerkstoffe:. Warmfeste Stähle und Stahlguss artgleich, alterungsbeständige und laugenrissbeständige Stähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2- S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1- P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Zulassungen:. TÜV (00021), DB (42.132.70), NAKS, CE. Schweißdraht Böhler DMO-IG. Art.-Nr. 25498. 0,8 mm. 12,5 kg. Art.-Nr. 25500. 1,0 mm. 18 kg. Art.-Nr. 86659. 1,2 mm. 18 kg. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 0.8 mm 12.5 kg Spule · Art.-Nr. 25498. 1.0 mm 18 kg Spule · Art.-Nr. 25500. 1.2 mm 18 kg Spule · Art.-Nr. 86659210,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xerox, Toner, 006R01829 DMO (C)Der Xerox VL C7100 Cyan Toner ist ein hochwertiges Druckerzubehör, das speziell für die Druckermodelle der VersaLink-Serie von Xerox entwickelt wurde. Mit einer beeindruckenden Druckleistung von bis zu 18.500 Seiten bei 5% Deckung bietet dieser Toner eine zuverlässige und konsistente Druckqualität für eine Vielzahl von Anwendungen. Der Toner ist ein Originalprodukt, das für eine optimale Leistung und Kompatibilität mit den Druckern C7100, C7120, C7125 und C7130 konzipiert ist. Hergestellt in China, gewährleistet dieser Toner eine einfache Installation und eine problemlose Nutzung, sodass Benutzer sich auf die Qualität ihrer Druckerzeugnisse verlassen können. Der Cyan-Toner sorgt für lebendige Farben und klare Ausdrucke, die sowohl für geschäftliche als auch für private Zwecke geeignet sind. - Hohe Druckleistung von bis zu 18.500 Seiten bei 5% Deckung - Kompatibel mit mehreren Druckermodellen der VersaLink-Serie - Originalprodukt für optimale Druckqualität und Zuverlässigkeit - Dieser Toner ist für den Geschäftsbereich „Developing Markets Operations“ (DMO) und die Region Osteuropa bestimmt.148,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen DMO und TMO?
DMO steht für Destination Management Organization und bezieht sich auf Organisationen, die für die Verwaltung und Vermarktung einer bestimmten Destination verantwortlich sind. Sie arbeiten eng mit lokalen Unternehmen, Regierungen und anderen Interessengruppen zusammen, um die Attraktivität und den Erfolg der Destination zu fördern. TMO hingegen steht für Tourismus Marketing Organisation und konzentriert sich speziell auf die Vermarktung und Promotion einer Destination, um Touristen anzuziehen und den Tourismussektor zu stärken. **
-
Was ist der Unterschied zwischen Tetra, Zivil, DMO und PMR446?
Tetra ist ein digitales Funknetzwerk, das von Behörden und Organisationen mit Sicherheitsaufgaben (BOS) verwendet wird. Zivilfunk ist der allgemeine Begriff für den Einsatz von Funkgeräten in nicht-militärischen Bereichen wie Unternehmen, Veranstaltungen oder im Privatbereich. DMO steht für Direct Mode Operation und ermöglicht die direkte Kommunikation zwischen zwei Funkgeräten ohne die Nutzung von Funkbasisstationen. PMR446 steht für Private Mobile Radio 446 und bezieht sich auf eine bestimmte Frequenzband für den Einsatz von Funkgeräten im lizenzfreien Bereich. **
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
Ähnliche Suchbegriffe für DMO
-
Stabelektroden Böhler FOX DMO KbStabelektroden Böhler FOX DMO Kb. Basisch umhüllte Stabelektrode Böhler FOX DMO KB. Warmfest bis 550°C. Ausbringung von 115%. Angenehme Verschweißbarkeit. Geringe Feuchtigkeitsaufnahme. Normbezeichnung. EN ISO 3580-A. EN ISO 3580-B. EN ISO 2560-A. EN ISO 2560-B. E Mo B 4 2 H5. E4918-1M3 H5. E 46 5 Mo B 4 2 H5. E4918-1M3 A U H5. Beschreibung:. Die Böhler FOX DMO kb ist eine Stabelektrode mit einer basischen Umhüllung. Das Schweißgut dieser Elektrode, das dem Typ 0.5Mo entspricht, weist ein Gefüge aus azikularem Ferrit und Bainit auf. Dank seiner günstigen mechanischen Eigenschaften ist es sowohl im Schweißzustand als auch nach einer Wärmebehandlung gut geeignet. Diese Elektrode findet Anwendung in einer breiten Palette von Schweißaufgaben, angefangen beim Verbindungsschweißen von ähnlichen warmfesten Stählen und Stahlguss bis hin zum Verbindungsschweißen von hochfesten Bau-, Feinkorn- und Rohrleitungsstählen. Die Böhler FOX DMO kb ist für den Langzeiteinsatz bei Temperaturen bis zu 550 oC zugelassen und zeigt hervorragende Kerbschlagzähigkeit bei Temperaturen unter -50oC.. Der speziell auf den Kern der Elektrode abgestimmte Umhüllungstyp weist eine geringe Feuchteaufnahme auf, was einen niedrigen Gehalt an diffusiblem Wasserstoff im Schweißgut gewährleistet. Zudem erreicht die Elektrode eine Schweißgutausbringung von 115%.. Grundwerkstoffe für Böhler FOX DMO Kb. Artgleiche warmfeste Stähle, Stahlguss, hochfeste Bau-, Feinkorn- und Rohrleitungsstähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2-S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1-P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Besondere Hinweise. Die Einstellungen für Vorwärmung, Zwischenlagentemperatur und Wärmenachbehandlung sollten entsprechend den Anforderungen des vorhandenen Grundwerkstoffs angepasst werden. Als allgemeine Empfehlung kann eine Vorwärmung im Bereich von 100 bis 250oC in Abhängigkeit von der Werkstoffdicke dienen. Typische Temperaturen für die Wärmenachbehandlung bewegen sich im Bereich von 520-620oC.. Zulassungen:. TÜV (00019), KTA 1408.1 (8053), DB (10.014.82), ABS, DNV, CE. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 2.5 x 250 mm 3 kg / 200 Stk · Art.-Nr. 47329. 2.5 x 350 mm 4.2 kg / 190 Stk · Art.-Nr. 47330. 3.2 x 350 mm 4.3 kg / 123 Stk · Art.-Nr. 86201. 4.0 x 350 mm 4.5 kg / 90 Stk · Art.-Nr. 47713 · EAN 47713. 4.0 x 450 mm 5.9 kg / 90 Stk · Art.-Nr. 64270 · EAN 64270. 5.0 x 450 mm 5,7 kg / 57 Stk · Art.-Nr. 64333 · EAN 64333. 2.5 x 350 mm 1,25 kg / 60 Stk Dry Sys vakuumverpackt · Art.-Nr. 34515 · EAN 34515. 3.2 x 350 mm 1,7 kg / 49 Stk Dry Sys vakuumverpackt · Art.-Nr. 72075 · EAN 7207585,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweissdraht Böhler DMO-IGSchweissdraht Böhler DMO-IG BS300 18kg Spule. Normbezeichnungen. EN ISO 14341 / 21952-A. EN ISO 14341 / 21952-B. AWS A5.28 / SFA-5.28. G 46 4 M21 2Mo / G MoSi. G 55A 4 M21 1M3 / G (1M3). ER70S-A1 (ER80S-G). Schweißdraht Böhler DMO-IG für das Schutzgasschweißen von niedriglegierten und warmfesten Stählen. Dieser vielseitig einsetzbare Draht eignet sich sowohl für das Schweißen unter Mischgas als auch unter CO2. Haupteinsatzbereiche umfassen die Verarbeitung von niedriglegierten und warmfesten Stählen in der Herstellung von Kesseln, Behältern, Rohrleitungen und Reaktoren.. Grundwerkstoffe:. Warmfeste Stähle und Stahlguss artgleich, alterungsbeständige und laugenrissbeständige Stähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2- S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1- P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Zulassungen:. TÜV (00021), DB (42.132.70), NAKS, CE. Schweißdraht Böhler DMO-IG. Art.-Nr. 25498. 0,8 mm. 12,5 kg. Art.-Nr. 25500. 1,0 mm. 18 kg. Art.-Nr. 86659. 1,2 mm. 18 kg. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 0.8 mm 12.5 kg Spule · Art.-Nr. 25498. 1.0 mm 18 kg Spule · Art.-Nr. 25500. 1.2 mm 18 kg Spule · Art.-Nr. 86659278,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.