Domain kostenpunkt.de kaufen?
Wir ziehen mit dem Projekt
kostenpunkt.de um.
Sind Sie am Kauf der Domain
kostenpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenpunkt.de kaufen?
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **

Ähnliche Suchbegriffe für Bronchus
Top-Angebote
Produkte zum Begriff Bronchus:
-
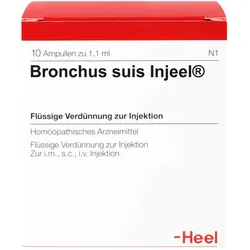
Bronchus suis Injeel Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen:Keine bekannt. Vorsichtsmaßnahmen für...31,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bronchus suis Injeel Ampullen 2x 2x10 StSet enthält2x Bronchus suis-Injeel® Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen....60,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heel Bronchus suis Injeel Ampullen 2x 2x10 StSet enthält2x Bronchus suis-Injeel® Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen:Keine bekannt. Vorsichtsmaßnahmen für die Anwendung:Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt.Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollte daher parenteral nur einmal 1 Ampulle i.v., i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden.Dauer der Behandlung:Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen:Keine bekannt.Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen.´Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußerer Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich.Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1 g) enthält:Wirkstoffe: Bronchus suis Dil. D10 (HAB, Vorschrift 42) 0,367 ml Bronchus suis Dil. D30 (HAB, Vorschrift 42) 0,367 ml Bronchus suis Dil. D30 (HAB, Vorschrift 42) 0,367 ml Bronchus suis Dil. D200 (HAB, Vorschrift 42) 0,367 mlGemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid.60,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **


Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
Was ist ein Aufwand und Kosten?
Was ist ein Aufwand und Kosten? Ein Aufwand bezeichnet die Verwendung von Ressourcen wie Zeit, Geld oder Materialien für die Erreichung eines bestimmten Ziels. Kosten hingegen sind die monetären Ausgaben, die für die Bereitstellung dieser Ressourcen entstehen. Beide Begriffe sind eng miteinander verbunden, da Kosten oft als Ergebnis des Aufwands entstehen. Unternehmen müssen sowohl den Aufwand als auch die Kosten im Blick behalten, um ihre Effizienz und Rentabilität zu optimieren. Eine genaue Erfassung und Analyse von Aufwand und Kosten ist daher entscheidend für das Management von Unternehmen. **
Top-Angebote
Produkte zum Begriff Bronchus:
-
Bronchus suis Injeel AmpullenAnwendungsgebiet von Bronchus suis Injeel AmpullenRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation.Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Wirkstoffe / Inhaltsstoffe / Zutaten0.367 ml Bronchus suis (hom./anthr.)0.367 ml Bronchus suis (hom./anthr.)0.367 ml Bronchus suis (hom./anthr.)Natrium chlorid Hilfstoff (+)Wasser, für Injektionszwecke Hilfstoff (+)23 mg Gesamt Natrium Ion Hilfstoff (+)Gesamt Natrium Ion Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie allergisch gegen einen der Wirkstoffe oder den sonstigen Bestandteil dieses Arzneimittels sind.DosierungZur Anwendung bei Erwachsenen und Kindern ab 2 Jahren.Zur Dosierung befragen Sie Ihren homöopathisch erfahrenen Therapeuten. Dauer der BehandlungWie alle Arzneimittel sollten auch homöopathische Arzneimittel ohne ärztlichen Rat nicht über längere Zeit angewendet werden.EinnahmeZur i.m., s.c. oder i.v. Injektion.Die Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleistet ist.PatientenhinweiseVorsichtsmaßnahmen für die AnwendungZur Anwendung bei Erwachsenen und Kindern ab 2 Jahren.Zur Dosierung befragen Sie Ihren homöopathisch erfahrenen Therapeuten.Fragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat.SchwangerschaftFragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Bronchus suis Injeel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.24,88 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bronchus Suis Inj Or 10 STRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Wichtige Hinweise (Pflichtangaben): Bronchus suis-Injeel, Flüssige Verdünnung zur Injektion Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Bronchus suis-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel anwenden, fragen Sie Ihren Arzt. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Keine bekannt. Hinweis: Bei der Anwendung von homöopathischen Arzneimitteln können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Bronchus suis Dil. D10 (HAB, Vorschrift 42) 0,367 ml, Bronchus suis Dil. D30 (HAB, Vorschrift 42) 0,367 ml, Bronchus suis Dil. D200 (HAB, Vorschrift 42) 0,367 ml. Gemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 und 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-690 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im August 2014. Quelle: Angaben der Packungsbeilage Stand: 03/2016 Zur i.m., s.c. oder i.v. Injektion. Die Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleistet ist. Zur Anwendung bei Erwachsenen und Kindern ab 2 Jahren. Zur Dosierung befragen Sie Ihren homöopathisch erfahrenen Therapeuten. Dauer der Behandlung Wie alle Arzneimittel sollten auch homöopathische Arzneimittel ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Das Arzneimittel darf nicht angewendet werden, wenn Sie allergisch gegen einen der Wirkstoffe oder den sonstigen Bestandteil dieses Arzneimittels sind. Wie alle Arzneimittel kann auch dieses Arzneimittel Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht angegeben sind. Die Wirkung eines homöopathischen Arzneimittels kan23,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bronchus suis Injeel Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen:Keine bekannt. Vorsichtsmaßnahmen für...31,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bronchus suis Injeel Ampullen 2x 2x10 StSet enthält2x Bronchus suis-Injeel® Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen....60,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muss man bei WinSIM eine Gebühr zahlen, wenn man den Tarif wechselt?
Bei WinSIM fällt in der Regel eine Wechselgebühr an, wenn man den Tarif innerhalb der Vertragslaufzeit ändert. Die genaue Höhe der Gebühr kann je nach Tarif und Vertragsbedingungen variieren. Es empfiehlt sich, die aktuellen Konditionen direkt bei WinSIM zu erfragen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
Ähnliche Suchbegriffe für Bronchus
-
Heel Bronchus suis Injeel Ampullen 2x 2x10 StSet enthält2x Bronchus suis-Injeel® Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen:Keine bekannt. Vorsichtsmaßnahmen für die Anwendung:Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt.Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollte daher parenteral nur einmal 1 Ampulle i.v., i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden.Dauer der Behandlung:Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen:Keine bekannt.Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen.´Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußerer Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich.Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1 g) enthält:Wirkstoffe: Bronchus suis Dil. D10 (HAB, Vorschrift 42) 0,367 ml Bronchus suis Dil. D30 (HAB, Vorschrift 42) 0,367 ml Bronchus suis Dil. D30 (HAB, Vorschrift 42) 0,367 ml Bronchus suis Dil. D200 (HAB, Vorschrift 42) 0,367 mlGemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid.60,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
-
Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
-
Was ist ein Aufwand und Kosten?
Was ist ein Aufwand und Kosten? Ein Aufwand bezeichnet die Verwendung von Ressourcen wie Zeit, Geld oder Materialien für die Erreichung eines bestimmten Ziels. Kosten hingegen sind die monetären Ausgaben, die für die Bereitstellung dieser Ressourcen entstehen. Beide Begriffe sind eng miteinander verbunden, da Kosten oft als Ergebnis des Aufwands entstehen. Unternehmen müssen sowohl den Aufwand als auch die Kosten im Blick behalten, um ihre Effizienz und Rentabilität zu optimieren. Eine genaue Erfassung und Analyse von Aufwand und Kosten ist daher entscheidend für das Management von Unternehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.